2026年第45周: 实盘持有5只FCN,被英伟达的黑天鹅,击穿了一只
一、英伟达的黑天鹅击穿了一只FCN
对于英伟达,之前最担心的是英伟达对外的很多信用担保,担心有金融风险,所以一直很谨慎,但没想到最终出问题的是黄仁勋本人。
黄仁勋因个人问题辞去英伟达CEO的职位,引起行业巨震,英伟达股价本周下跌12.75%,从高点回撤33%。
目前实盘持有5只FCN,其中一只有挂钩英伟达,也是目前唯一一只当前股价低于执行价的FCN。
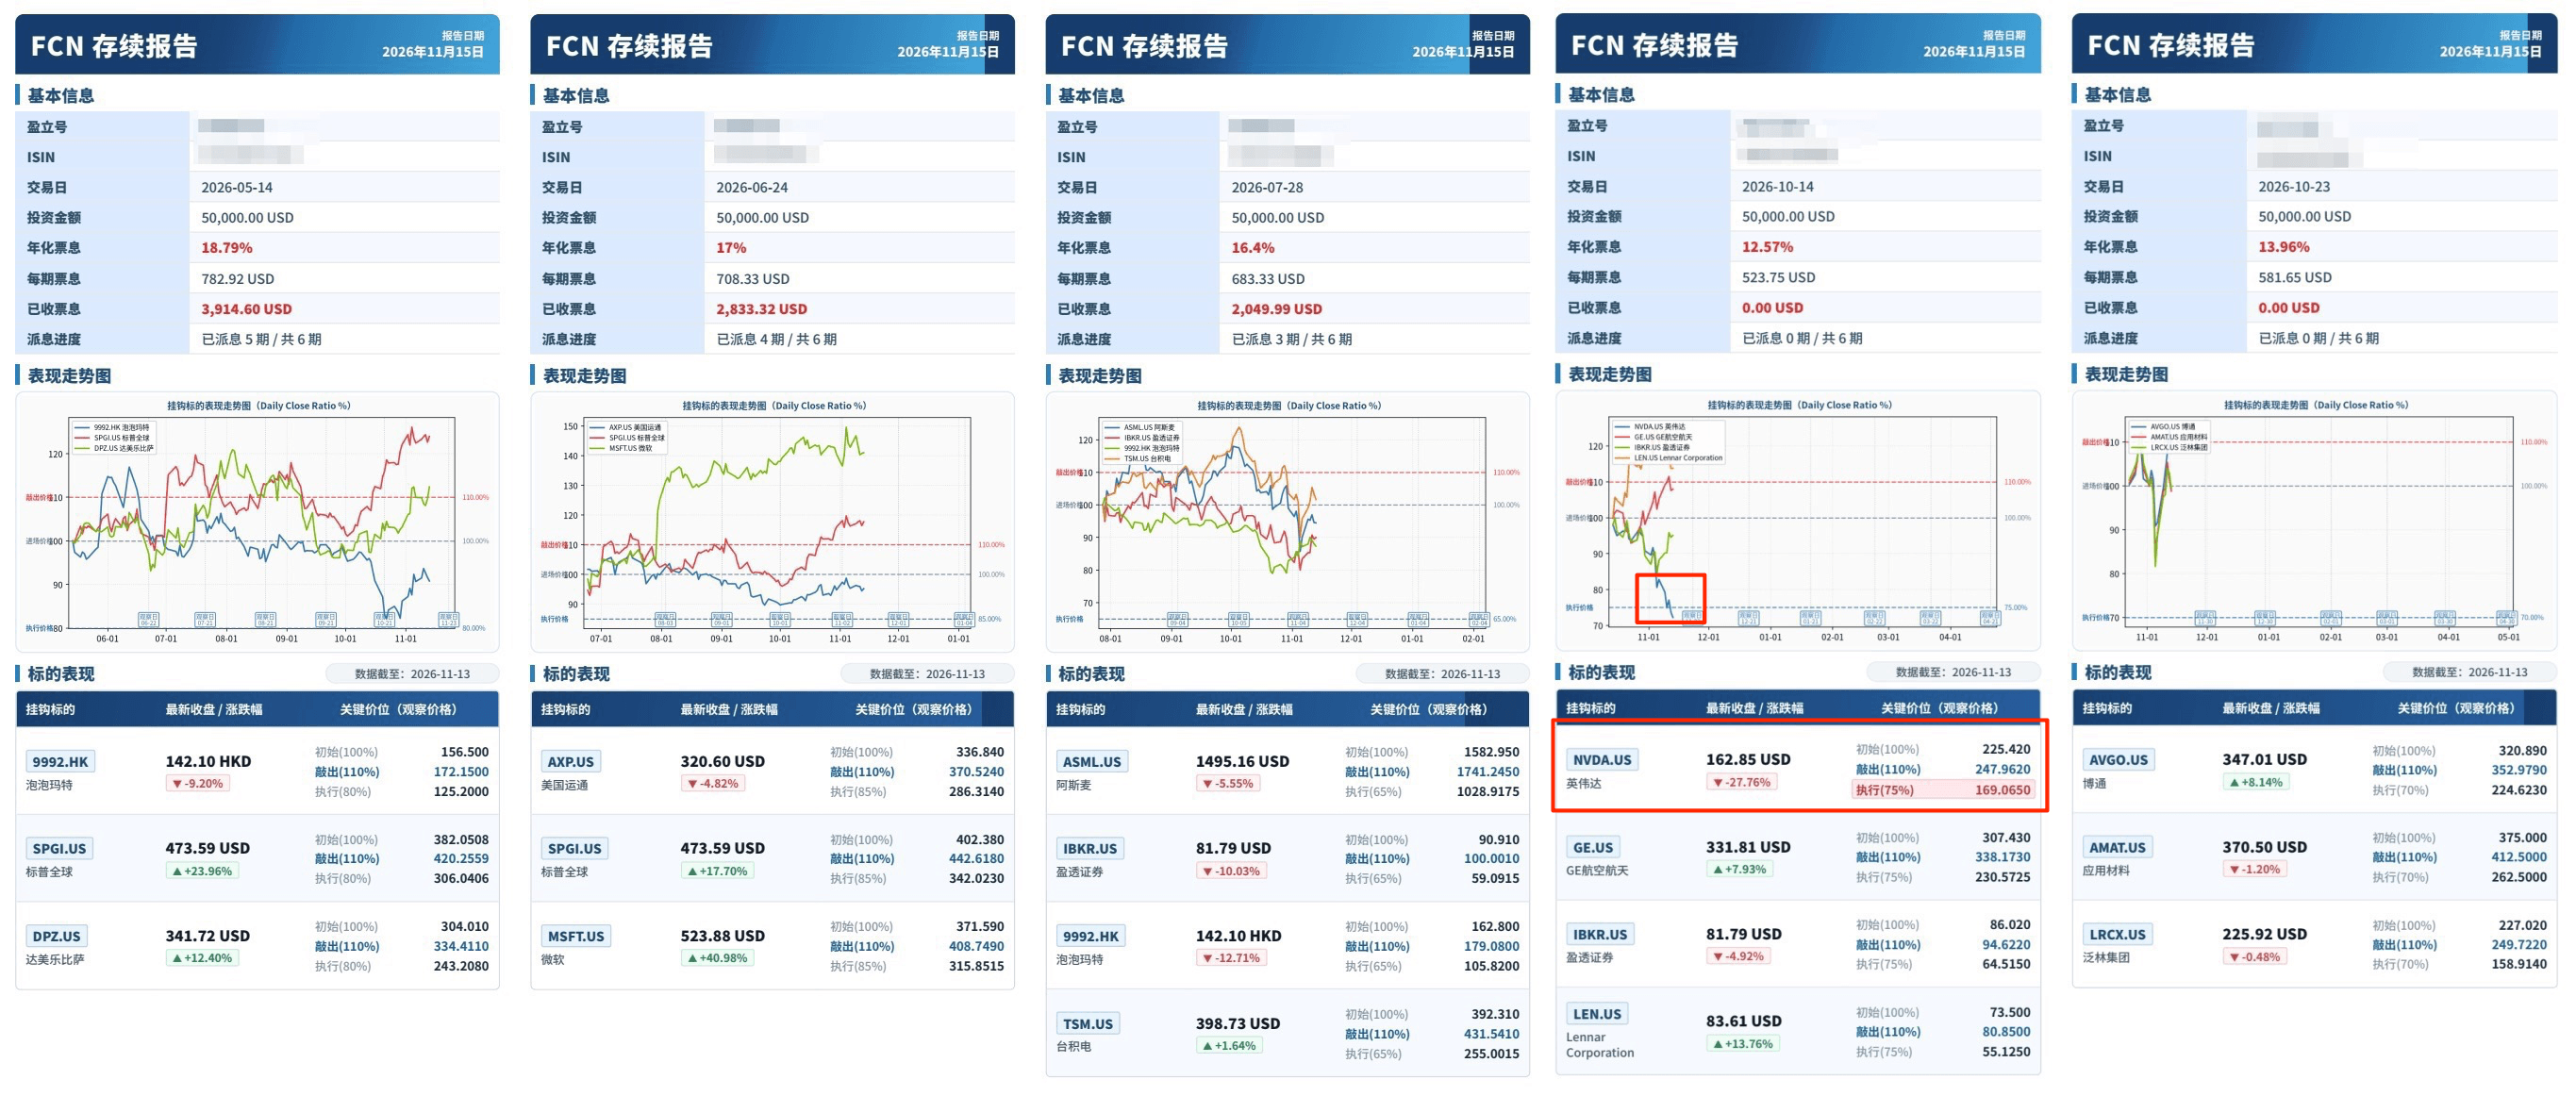
这只FCN是一个月之前买的,当时英伟达的股价是225块,考虑到英伟达的金融担保风险,所以设置了75%的执行价,执行价是169块。
现在英伟达的股价比执行价略低,但这只FCN还有5个多月到期,所以最后是否要接票,要看后面5个月事态如何发展。
这个案例也能体现FCN在面对风险事件上的优点。
如果直接买正股:
如果我们当时不是买的FCN,而是直接买入的正股,那现在就有接近30%的浮亏了。
如果买FCN:
1、我们买的FCN是欧式的,只在到期日才有可能接票,所以给了我们更长的缓冲时间,如果后续风险事件缓和,英伟达股价回升,最后是不用接票的。
2、即使最后要接票,那我们还有2层缓冲,一层就是我们的接票价格是打折的,另一层就是我们还拿了6个月的票息,这样,即使接票,相对于我们直接买入正股,损失也是会小很多。
另外,也要提醒对FCN感兴趣的朋友,FCN是高风险的投资,不是“类固收”产品,买FCN的时候,一定也要做好未来可能要接票的准备。
实盘持有的另外4只FCN,目前都很安全,既没有敲入风险,也没有敲出风险。
其中一只FCN还有一周多到期,等到期赎回本金后,会再买一只FCN补上。看美股目前的波动情况,后面一段时间的票息,应该都会很不错。
我建了一个人数很少的群,每个交易日分享FCN报价信息,有需求的朋友在群里沟通,如果有购买需求,可以扫描文章末尾二维码加我微信,我邀请加入。
二、家庭责任账户
1、财务松弛帐户
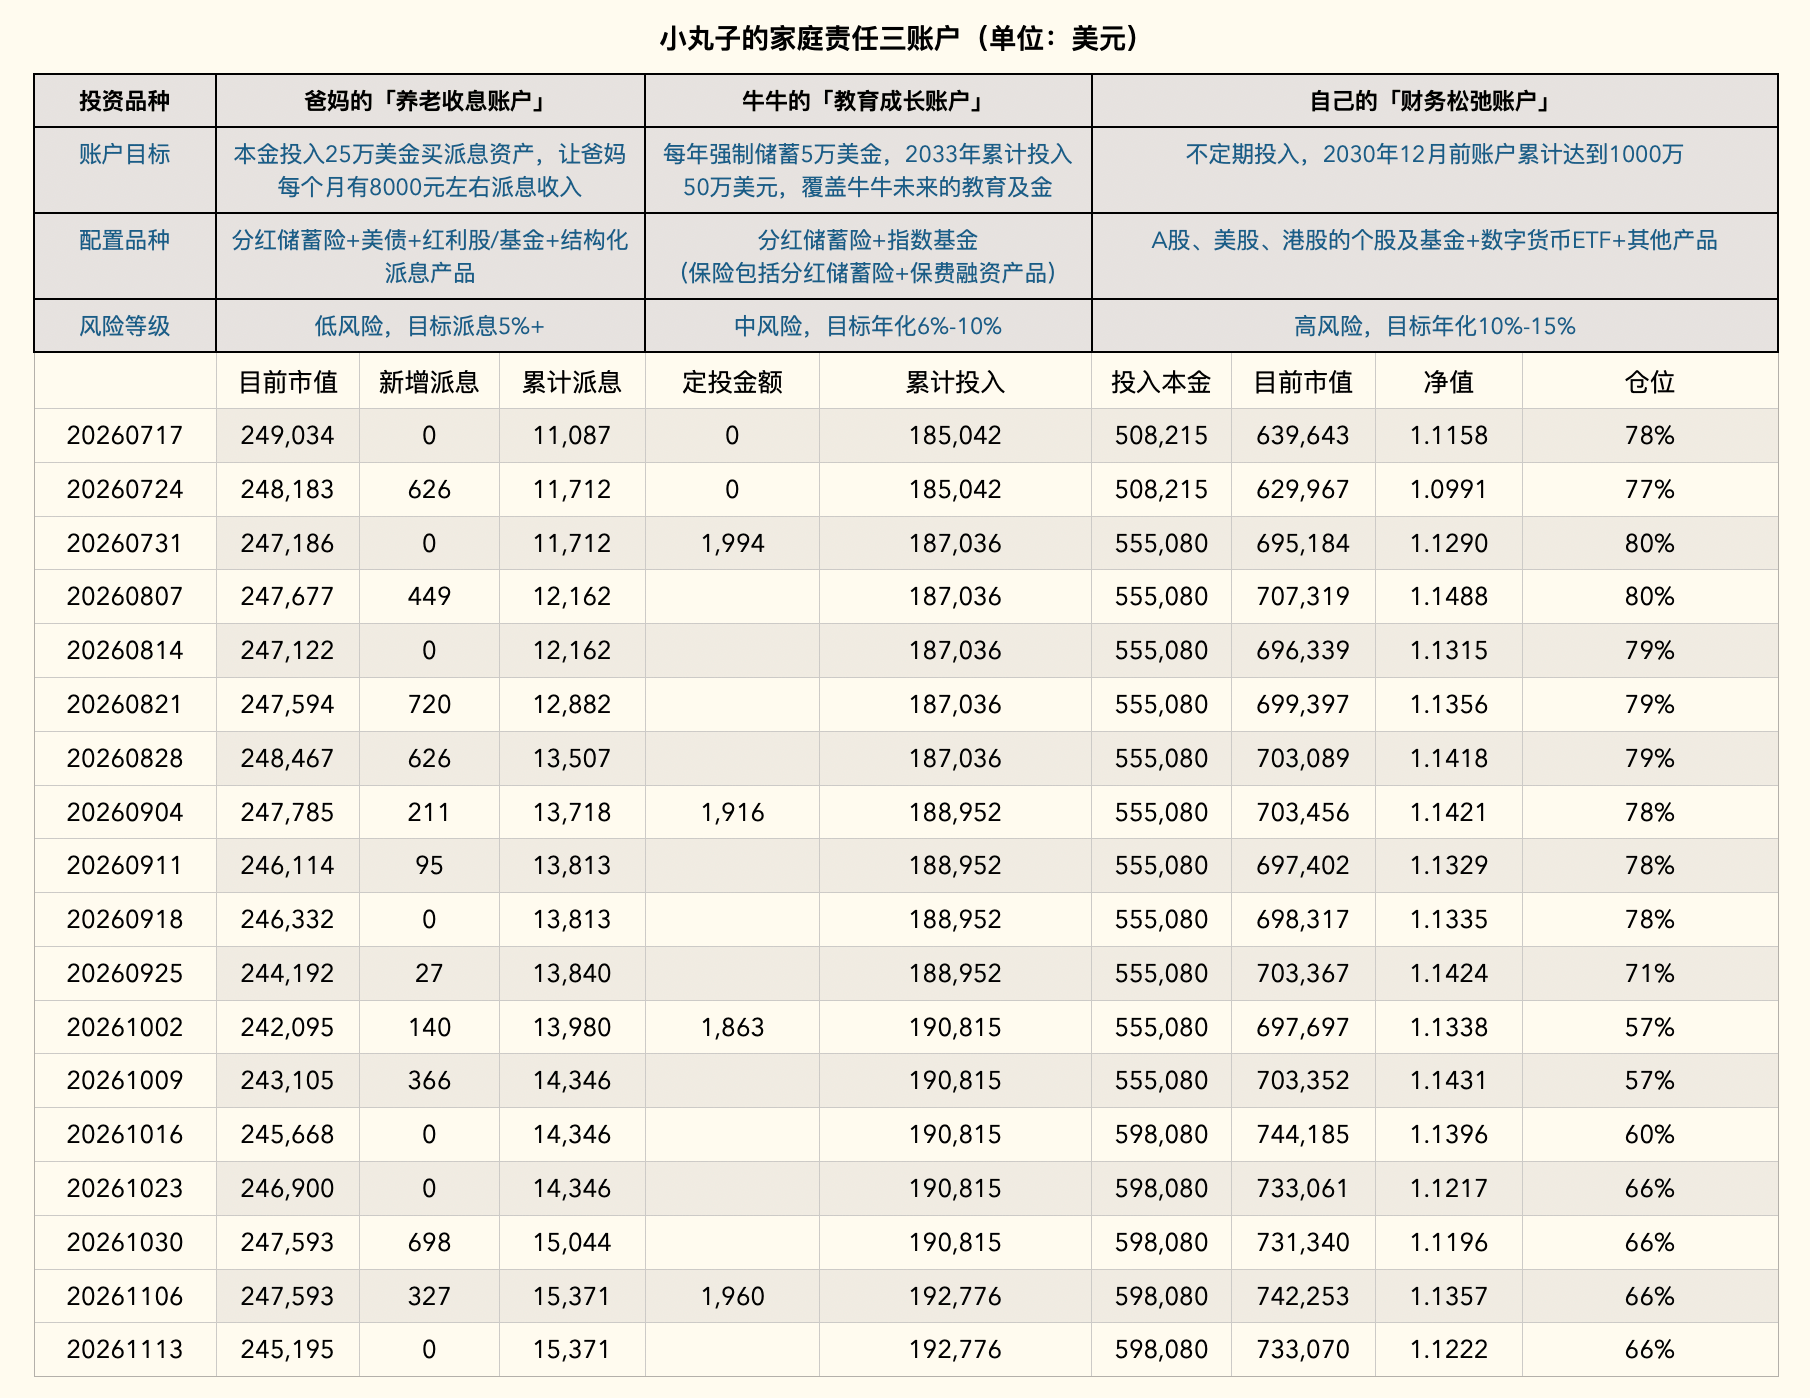
本周实盘净值1.1222(2025年3月开始统计净值),相比上周下跌了1.44%。
在市场上传出新加坡黄某的事情,导致英伟达股价下跌的时候,我认为这个风险可控,所以在英伟达股价下跌的时候加了一笔。
但当后面再传出,黄和下属之间的事情时,我就知道,这个事情就严重了,性质完全不一样,所以当天晚上黄仁勋宣布离职的消息出来,英伟达股价开盘下跌14%的时候,我也没有再加仓了。
除了一只挂钩英伟达的FCN之外,目前实盘还持有约1.5%的英伟达正股,这部分仓位目前仍然是盈利的。
对于英伟达的正股仓位,目前的态度是:不买也不卖,先观察一下事态发展,再做决策。
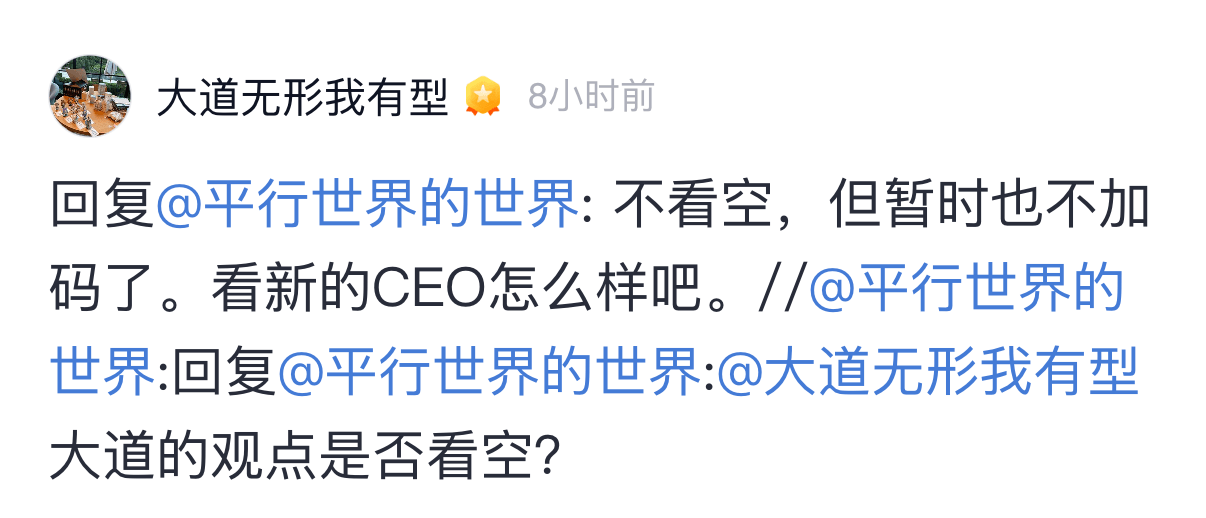
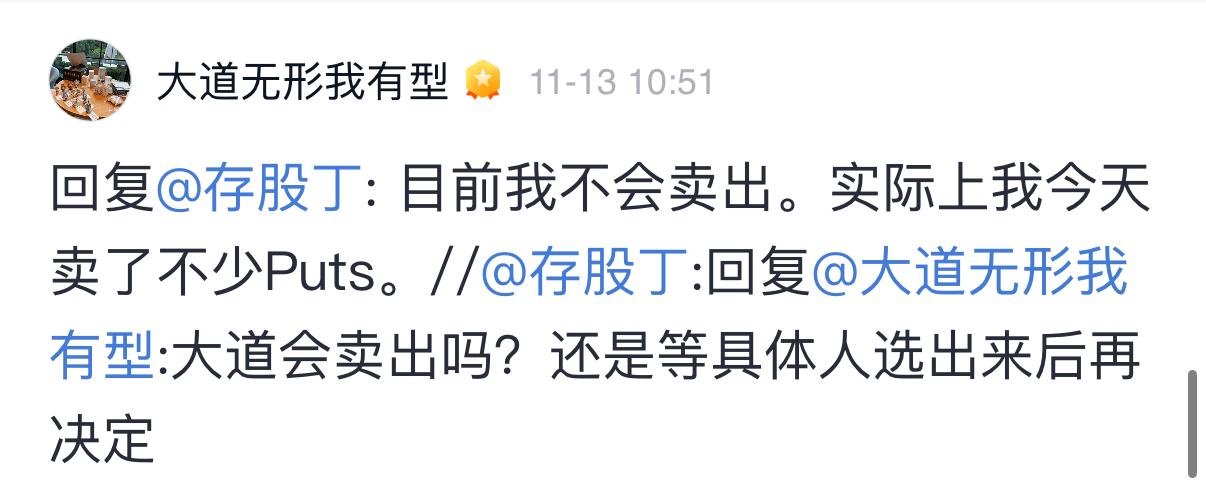
段永平对英伟达也是类似的态度,段永平在黄仁勋宣布辞职的那天,还在卖英伟达的Put,但现在也说“暂时也不加码了”。
未来对英伟达要观察的点包括:
- 英伟达的新CEO会是谁?
- 黄仁勋本人未来被国会质询,有没有人身风险?
- 英伟达换帅,对半导体产业链、对AI产业有什么连锁反应?
- 黄仁勋是否还有机会能重回英伟达?
虽然英伟达出了这么大的事,但因为实盘的英伟达仓位主要在FCN里,目前离到期时间还很久,所以对实盘净值影响很小,这周美股仓位基本上是持平的。
但持有的港股标的又跌回去了,TX本周下跌了7.91%,直接引发了实盘净值的回撤。
TX今年股价下跌了34.88%,也真是惨。
Pony在员工大会对AI很焦虑,说“远处浪潮已经吞没一个个山丘”,“要着急、站起来,准备新打法,找到高地,搬物资、上船,从陆战转海战”,也引起了员工的惊慌,解读成了要大裁员,但TX后面辟谣说不是这个意思~~
个股投资不仅要面临黑天鹅的风险,也要面对宏观、行业引起的巨大波动,真不是容易事。
所以对于普通投资者,还是投标普500最合适,后面实盘的标的选择也会越来越往稳健方向发展,会主要投资:「指数 + 分散的高护城河个股 + FCN」。
- 指数基金作为压舱石。
- 分散的高护城河个股作为感知市场的温度计。
- FCN作为获得市场波动收益的手段。
等什么时候不想关注市场了,就全换成指数基金了。
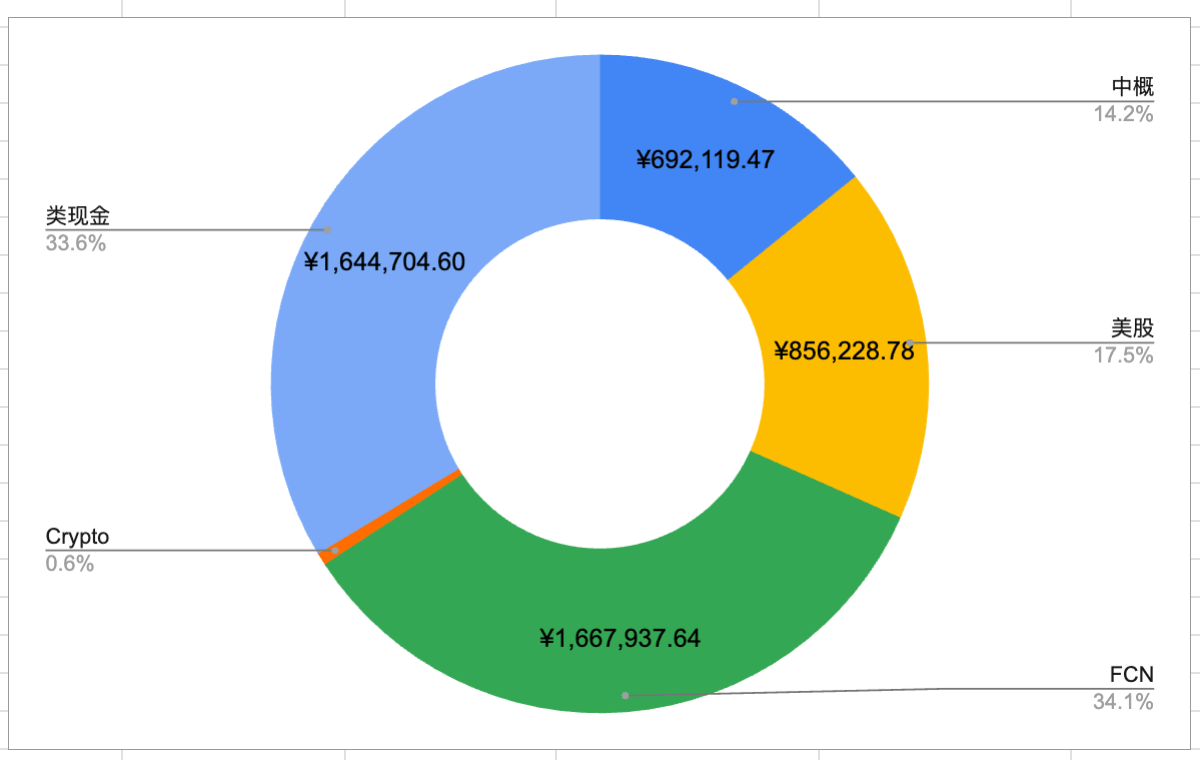
目前财务松弛帐户的持仓情况如下:
2、父母养老收息帐户
爸妈养老收息证券账户仓位净值1.0411(2026年1月开始统计净值),相比上周下跌了1.06%。
养老收息帐户本周没有操作,实盘净值是受到了美债收益率波动的影响。
目前美国20年期国债收益率5.518%,本周上涨了4.14%;10年期国债收益率5.143%,本周上涨了5.70%。
国债收益率涨,国债价格就会跌,所以收息帐户的净值就会有波动。但不管是向上波动,还是向下波动,该收的利息都是一样的,所以对收息帐户是“涨不喜,跌不忧”。
如果美债收益率再回到前期的高点,还能再Sell个Put,赚点期权金。
另外,红利仓位本周上涨了1.87%。
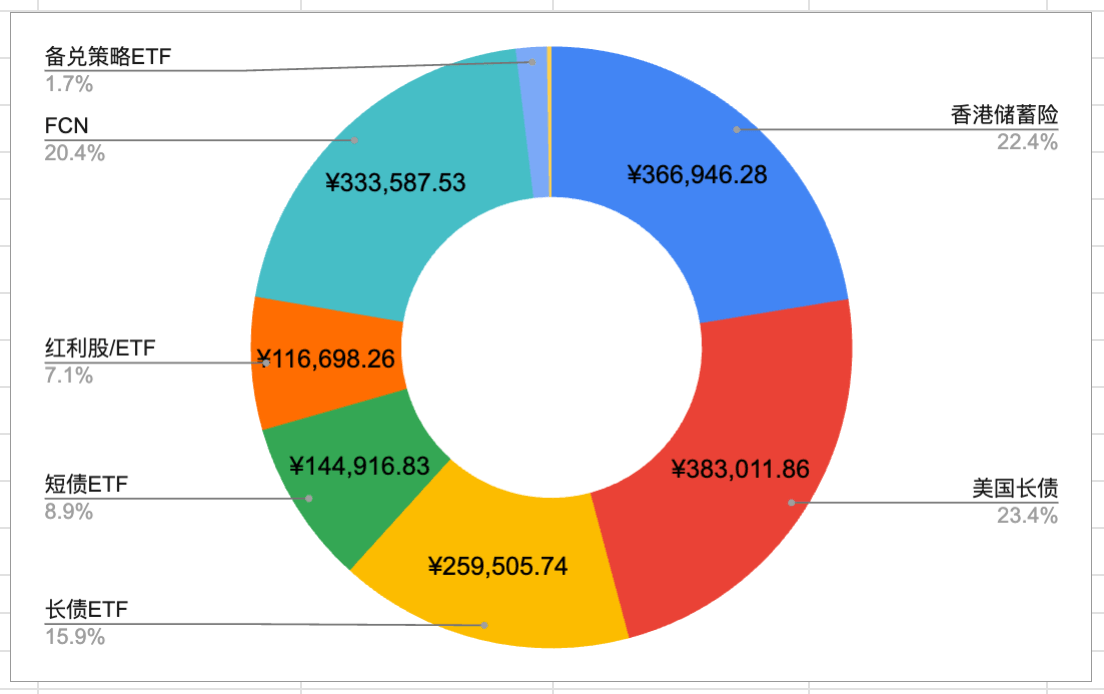
收息帐户目前的持仓结构如下:
3、牛牛的教育成长账户
牛牛账户的钱目前已经全部买成保费融资了,目前已经还了7个月的利息。
牛牛账户主打的是省事,目前买了保费融资,未来如果遇到系统性下跌的市场,会塞满指数基金,基本上就是「分红储蓄险+保费融资+指数基金」 这样一个组合够用了。
保费融资的本质是“套息交易”,赚的是美元资产收益率和港元融资利率之间的差额。
做套息交易,除了要关注“利差”之外,还要关注两个币种之间的汇率。因为美元和港元是联系汇率,港元和美元的汇率,会在7.75-7.85之间窄幅波动,汇率风险很小。
所以,我们才会说保费融资是"中等风险"产品,而且是“香港特产”,如果是做其他币种的保费融资,就要额外考虑汇率风险了,就属于“高风险投资”了。
好的保费融资产品都是可遇而不可求的,对保费融资感兴趣的朋友,一定要提前沟通,这样当有好产品出现的时候,我们可以迅速决定是否要买,也可以迅速抢到额度。
如果对保费融资感兴趣的朋友,可以加到我的保险群,这样当好产品有额度的时候,能及时通知到大家。
四、联系小丸子
加微信后留言「境外」,可加入「境外投资讨论群」;留言「分红」,可加入"了解香港保险的群"(保险群暂时不对保险从业人员开放,见谅~)
每个交易的日报、投资的实操会在星球和VIP群同步,做境外投资的朋友可以考虑加入。