2026年第35周: 收息资产要怎么选~
一、要选收息资产也不容易
收息帐户的配置资产主要有三个半:一类是保险,一类是美债,一类是红利资产,还有半类是FCN。
保险和美债,都是保本稳健资产,是帐户的压舱石,目前都配置好了。
FCN不算典型的收息资产,需要对市场比较熟悉,并且能承担接票风险,只适合少数人配置,所以我算做半类收息资产。收息帐户原来的FCN到期后,目前也在等待合适的机会,再配置一只。
剩下一大类要配置的资产就是红利类资产了。
但红利资产要配置起来也很不容易,目前在考虑这么几个方向。
1、美股红利ETF
目前的美股红利ETF,价格在相对比较高的位置,股息率在相对比较低的位置。
红利ETF的股息率,相对于美债收益率有点低了。虽然红利ETF有未来股息增长和资本增值的潜力,但买入后,当期派息会比较低。
2、直接买入高息股
也有一些红利股个股,看起来股息率挺高的,但每一个都需要仔细甄别,不要落入股息率陷阱。
1)一只股票看起来股息率高,有可能是公司业绩和未来展望不好,股价下跌了很多,显得股息率很高。
这种情况下,要对这个公司的基本面有判断,要判断这个标的未来会不会减少股息,以及未来业绩是否可以恢复增长。
这周就有一只红利股,将股息降低了36%,原来看着还不错的股息率,降低派息之后,立马不行了。因为派息减少,股票价格也跟着跳水。 如果持有这只股票,那就是两头挨打。
2)一只股票看起来股息率高,有可能是最近有特殊派息,临时拉高了股息率,而未来的长期股息率没有预想的那么高。
3、派息基金
很多朋友喜欢买派息基金,因为很多派息基金会宣传自己每年 7% 或 8%的固定派息,非常诱人。
但大家要注意里面的小字,里面都有写,如果基金本身的收益不够承诺的7% 或者 8% 派息时,不足的部分会从本金出,也就是拿自己的本金给自己派息。
所以,在挑选派息基金的时候,不能只看这只基金的派息率,还要看过去的长期收益率。
如果宣传派息 8%,但长期收益率只有 7%,那就是 1% 的派息是本金,基金净值长期是下降的。
4、封闭式基金
也有很多主打派息的封闭式基金,因为封闭式基金具有流动性问题,所以很多封闭式基金的二级市场交易价格,相对基金净值是有折价的,能够打折买资产,还是蛮不错的。
但也有封闭式基金基本上是没有折价,或者是溢价的。
这些基金消灭折价的方式,基本上也是采用固定派息的方式,但只要固定派息,那就是也有可能使用本金派息的,大家挑选的时候也要注意。
本周收息帐户建仓了一只封闭式基金,选的是有折价的、不会从本金派息的一只基金,因为想更直观的观察这只基金的表现情况,而不是被表面的高派息而迷惑。如果发现表现不理想,可以及时调整更换。
二. 家庭责任账户
1、财务松弛帐户
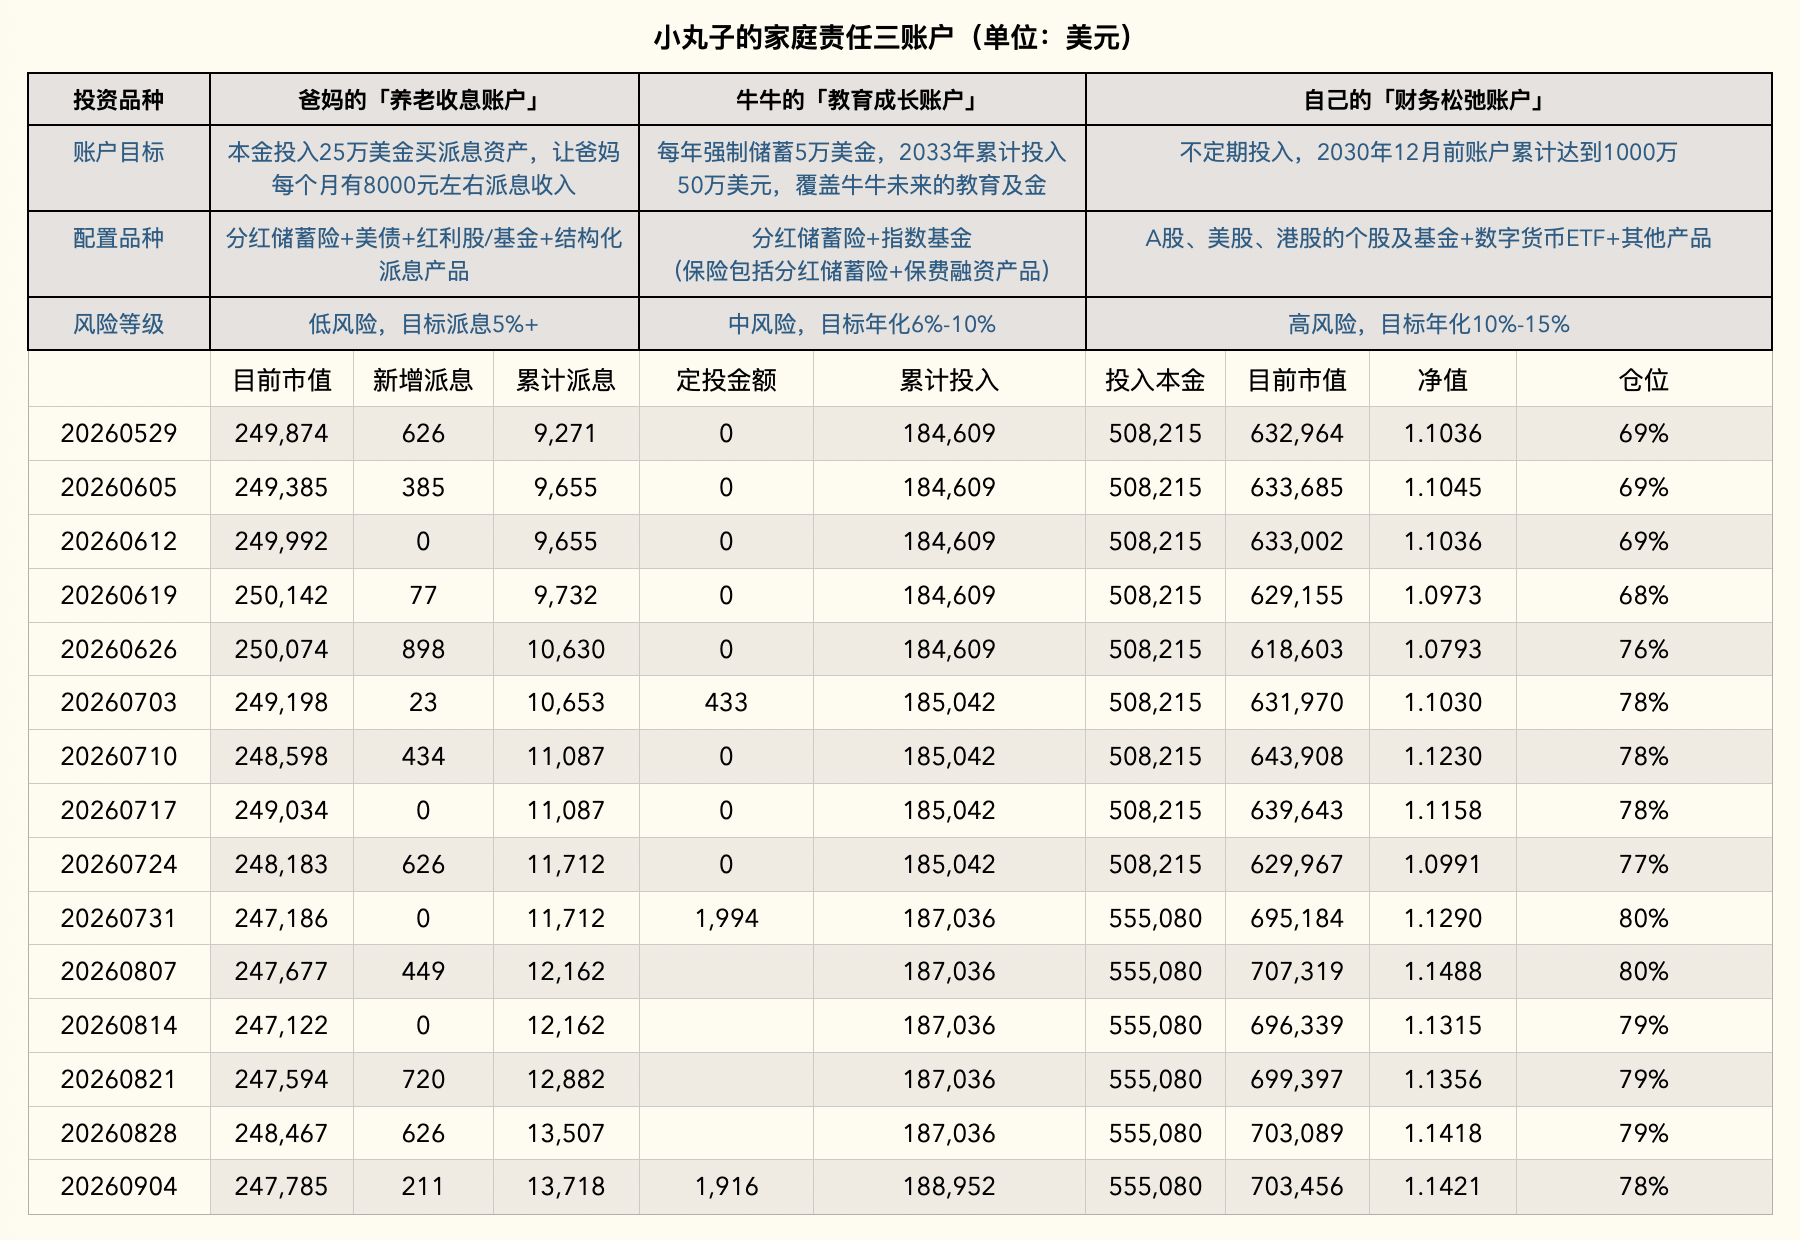
本周实盘净值1.1421(2025年3月开始统计净值),相比上周微增0.02%。
中概仓位下跌2.99%,A股基金仓位下跌0.71%,美股仓位上涨0.56%,Crypto上涨2.79%。
本周实盘仓位没有操作,但有收到两笔FCN的派息。
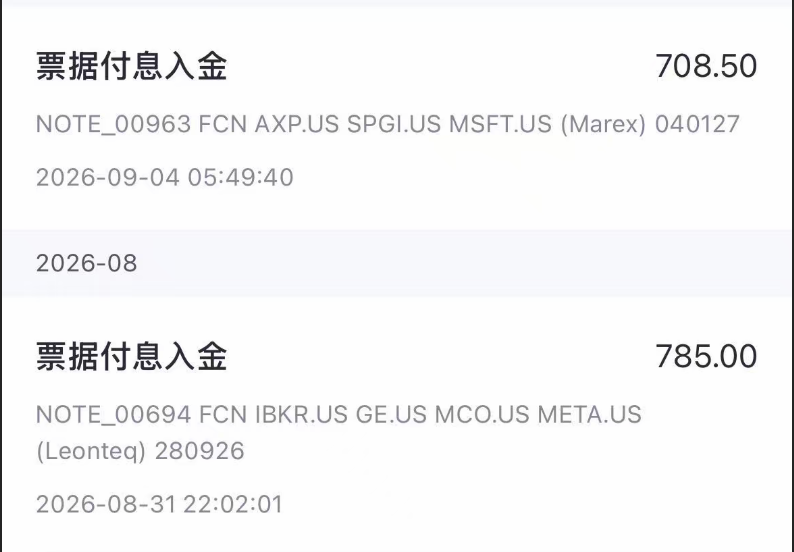
一笔是 IBKR+GE+MCO+META 的第5期票息,785美元,这个组合下个月到期,基本没有敲入的可能,到期会返还本金。
另一笔是,MSFT+AXP+SPGI的第2期票息,708.5美元,这个组合目前既没有敲入风险,也没有敲出风险,还能够继续安稳拿票息。
之前买的FCN都陆续会到期了,这些钱都想继续买FCN续上,但目前股市太稳了,我看好的标的,票息都有点太低了,还需要再观察观察。
要么是等市场波动变大,要么是找一些新标的,要么是接受目前市场的低票息。
买FCN也是要等机会,当机会出现的时候,别犹豫,果断出手。
当机会不好的时候,就要多思量思量,思考收益和风险的平衡点。
我建了一个人数很少的群,每个交易日分享FCN报价信息,有需求的朋友在群里沟通,如果:
- 有购买需求;
- 资产证明在600万人民币以上(买这类产品的要求,需要做认证,资产证明可以包括存款、证券、基金等账户的资金)
符合以上2点,可以扫描文章末尾二维码加我微信,我邀请加入。
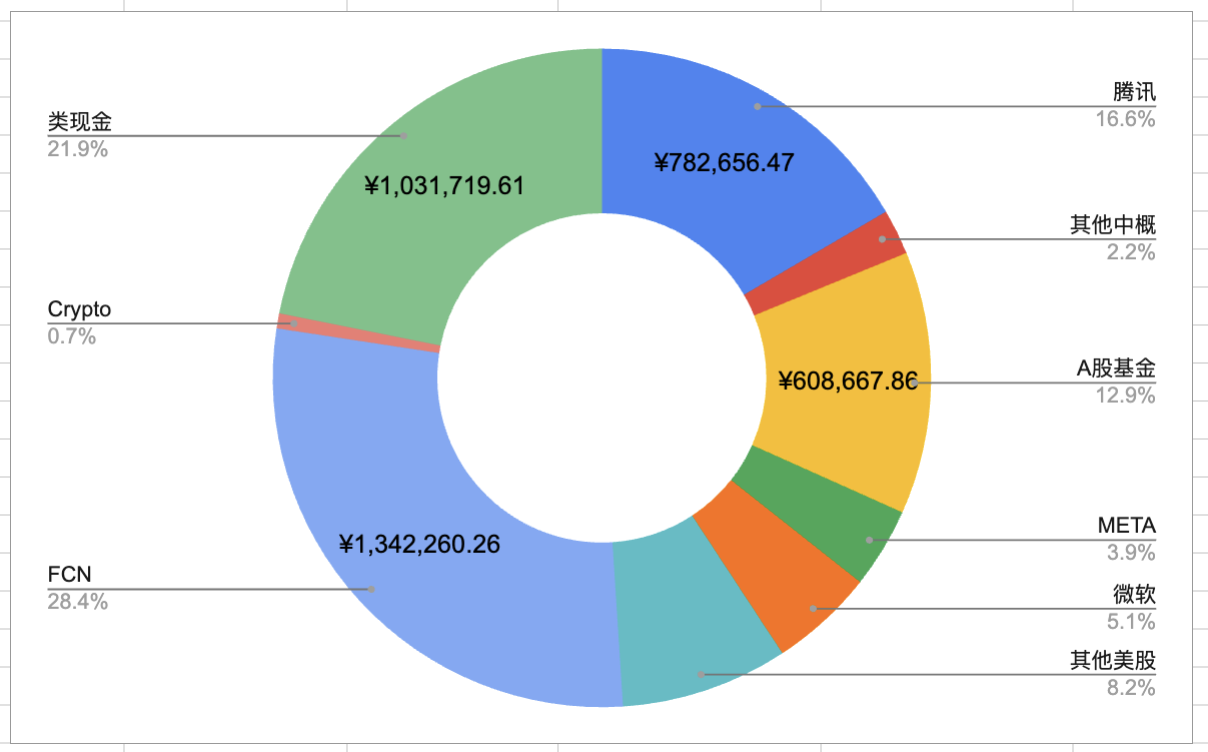
目前财务松弛帐户的持仓情况如下:
2、父母养老收息帐户
爸妈养老收息证券账户仓位净值1.0453(2026年1月开始统计净值),相比上周下跌了0.24%。
收息帐户里的美债买齐了,剩下的是要配置红利品种了。
这周在10%左右折价的位置,建仓了一只封闭式基金,做观察仓。
这只封闭式基金采用的是股债混合的投资策略,大概70%的股票,30%的各种债券(包括可转换债券、优先股、企业债券以及高级贷款),派息政策是只会派发收益部分,不会派发本金。
所以常规季度派息的钱主要来自债,而在年底会一次性把资本利得收益派发出来;如果赚钱了,派发的资本利得就多;如果赚的少或者没赚钱,可能是没得发了。所以每年的派息是不稳定的。
这只封闭式基金,和我在关注的一只主要投资科技领域的对冲基金,是同一个管理人,所以这只基金投资的股票资产是和主投科技的对冲基金共享投研资源的。
财务松弛帐户是有意向买对冲基金的,因为对冲基金会自己控制回撤,对买入时机的要求买那么高。
但买对冲基金,单笔金额很大,锁定期长,流动性也不好,所以需要更谨慎一些。而买封闭式基金,就是在场内买,像买股票一样,可以一股一股买,成本比较低。
所以想通过在收息帐户买这只封闭式基金,一是可以观察下管理人团队,二是熟悉下封闭式基金这种基金形式。
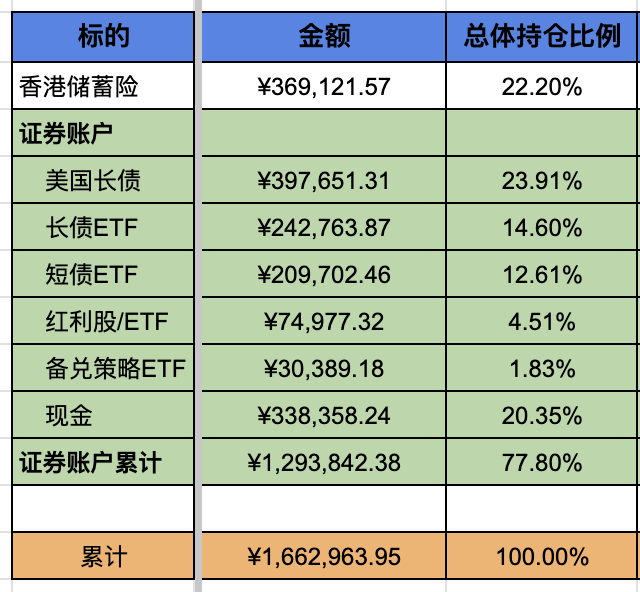
收息帐户的持仓结构如下:
3、牛牛的教育成长账户
牛牛账户的钱目前已经全部买成保费融资了,这周9月1日刚还了第5个月的利息。
目前市场上又出了几款比较好的保费融资产品,但我觉得性价比很好的产品,还是一直提的贷款利率只有2.5%的保费融资/保费抵押产品。
如果是保费融资,门槛就是要提供香港资产证明,如果资产在香港,这个产品就非常合适。
如果是保费抵押,就是要先把保费交完,银行再放贷款的模式,这种就不需要提供资产证明了,保费抵押的杠杆还比保费融资高一些,在收益率上也能再拔高一些。
关于这款产品的细节,可以看这篇文章:
如果对保费融资感兴趣的朋友,可以加到我的保险群,这样当好产品有额度的时候,能及时通知到大家
四、联系小丸子
加微信后留言「境外」,可加入「境外投资讨论群」;留言「分红」,可加入"了解香港保险的群"(保险群暂时不对保险从业人员开放,见谅~)
每个交易的日报、投资的实操会在星球和VIP群同步,做境外投资的朋友可以考虑加入。