2026年第42周: FCN接票怎么办?
一、我的FCN接票应对策略
实盘清仓A股之后,持有的正股就只剩下港股和美股了。
本周港股有点惨,周三、周四止不住的下跌,周五才恢复了一点,最终恒生指数下跌4.52%,恒生科技指数下跌5.76%,投资港股的朋友经历了惊心动魄的一周。
实盘持有的一只FCN,目前已经持有5个月了,还有一个月到期,感觉马上要圆满收官,赎回本金,继续再买一只FCN去滚票息了。
但这只FCN挂钩的三只股票里,有一只是港股,本周下跌6.63%,其中最低点距离我的接票价就只剩6毛钱了,如果后面一个月,港股不反转,继续下跌,那我就很可能要接票了。
之前到期的FCN,要么是涨多了提前敲出,要么是安全到期赎回,所以到现在为止还没接过票呢,如果真接票了,要怎么处理,要想清楚。
FCN接票,就是要把买FCN的本金,按照之前约定的执行价(不是市场价)买入,比如我这笔FCN本金是5万美元,也就是按执行价买5万美元的这只股票。
既然要接票,那说明目前市场价比我的接票价低,接票之后,正股会是“浮亏”的状态。
1、在"浮亏"的下,肯定是不能卖出的,不然就变“实亏”了。
2、一种方案是,接票就当作买入了,买入之后长期持有。这样有一个小问题,就是仓位问题,5万美元占实盘的比例大概是7%,而单只股票7%的比例在我可以接受的上限区间,保持在上限的话,后面高抛低吸的腾挪空间就比较小了。
3、我的选择会是会先继续持有,然后等股价回到成本线附近,通过Sell Call的方式或者直接卖出的方式,卖出一部分,剩下的就长期持有了。然后卖出的钱,再加一部分现金,就又能新加一笔FCN去收息了。
具体怎么卖出呢:
1、如果股票价格快速回到成本线以上,那就直接卖出正股更方便,可以快速回笼资金,买入下一只FCN。
2、如果股票价格持续在成本线下徘徊,那可以Sell Call,把执行价设置在成本线以上,如果被行权,就在成本线以上卖出;如果没有被行权,那也可以依靠期权金逐步减少损失。不过很多港股券商不支持港股期权,所以还是美股方便,以后FCN还是主要买美股吧。
这样一来,接的票是自己本来想要的,接票之后的处理策略也想清楚了,就没什么可以担心的了。
还是要提醒大家一下:
FCN只要长期做,一定会接票的,所以我每次都在FCN群里提醒,一定要选择自己愿意接的票去做FCN,不要贪图票息高,赌不会接票,就去选择哪些自己完全不懂的品种。
现在股市长期上行,确实买FCN接票的场景不多,但等到了股市下行的时候,接票的概率就会大增,所以买FCN之前一定也要为这种场景做准备:
1、FCN挂钩标的选择自己看懂的,本来就想买的。。
2、控制单只标的的仓位,即使接票,单只标的在持仓中的占比也不会太高。
二、实盘又买了一只FCN
本周除了港股大跌,美股半导体也跌了不少,费城半导体指数下跌3.21%,我关注的一些标的也有下跌10+%的。
美股半导体下跌,也终于给我一个机会买一只心心念念的半导体FCN。
这只FCN挂钩了三只半导体公司,都是轻资产,不需要巨额资本开支,而且即使没有AI,也有长期价值的公司。
设置了执行价 70%,相当于再跌30%买入,年化票息13.96%。
半导体是个周期性行业,现在AI大势仍在,还远不到周期的尾声。选择的公司护城河深,已经下跌了很多,再加上30%的安全边际,我认为是个很安全的FCN组合。
但如果真遇到极端情况,假设AI被证伪,行业资本开支大降,半导体进入下行周期,这些公司也会跌的很惨;但只要公司本身护城河在,就还是会回来的。
做每笔投资,我都会考虑两种场景:一是,大概率会发生的场景,二是极端情况的场景;
当我觉的这笔投资,大概率能赚钱,即使发生极端情况,出现的亏损/浮亏,也能接受的时候,就会做这笔投资
我建了一个人数很少的群,每个交易日分享FCN报价信息,有需求的朋友在群里沟通,如果有购买需求,可以扫描文章末尾二维码加我微信,我邀请加入。
三. 家庭责任账户
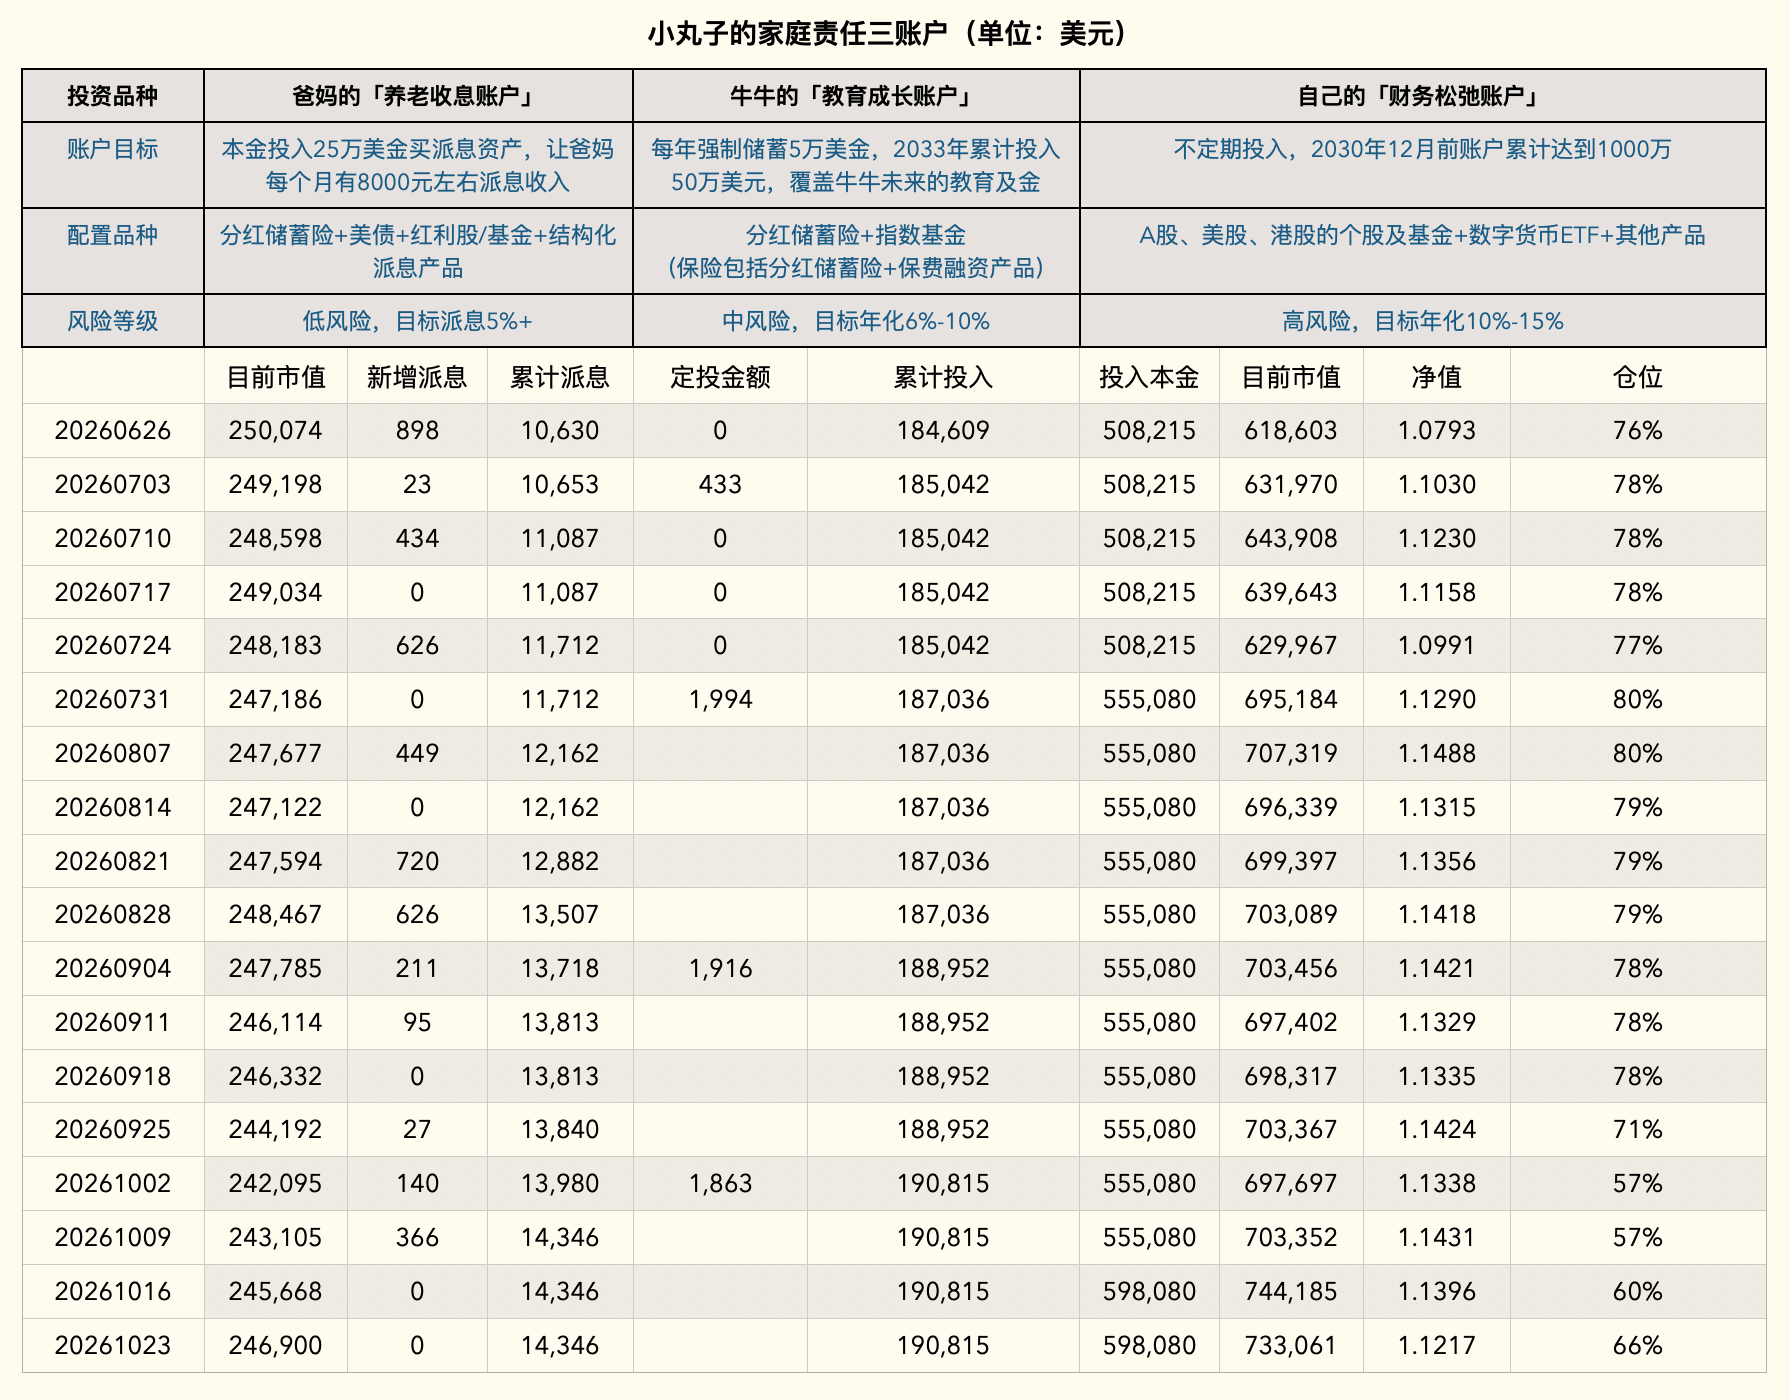
1、财务松弛帐户
本周实盘净值1.1217(2025年3月开始统计净值),相比上周下跌1.57%。
本周港股仓位下跌7.5%,美股仓位下跌2.5%,贡献下跌的主要还是中美两个社交股,中国社交股本周下跌7.61%,美国社交股本周下跌9.40%。
这两个社交股基本面都没什么问题,估值也不高,因为都处在AI的投入期,所以股价有些波动也很正常,这两个标的都会继续持有。
最近美债收益率回调了一些,美债价格反弹,所以财务松弛帐户把在底部买的那笔长债ETF卖出了,半个月盈利6.7%,对于债券ETF,短期内有这个收益,我已经很满意了。
财务松弛帐户买美债,主要目的还是资本利得,利息是保底收益。
如果是本来目的就是为了收息,比如爸妈养老收息帐户,那买入之后是不会轻易卖的,安心收息就挺好,现在美国20年期国债收益率5.37%,作为收息标的仍然很有吸引力。
财务松弛帐户趁着美股半导体下跌,又新买了一只FCN,挂钩了三只半导体标的,都是看了很久的公司,但之前股价都太高了,现在回调了不少,正好抓住机会配一只FCN。
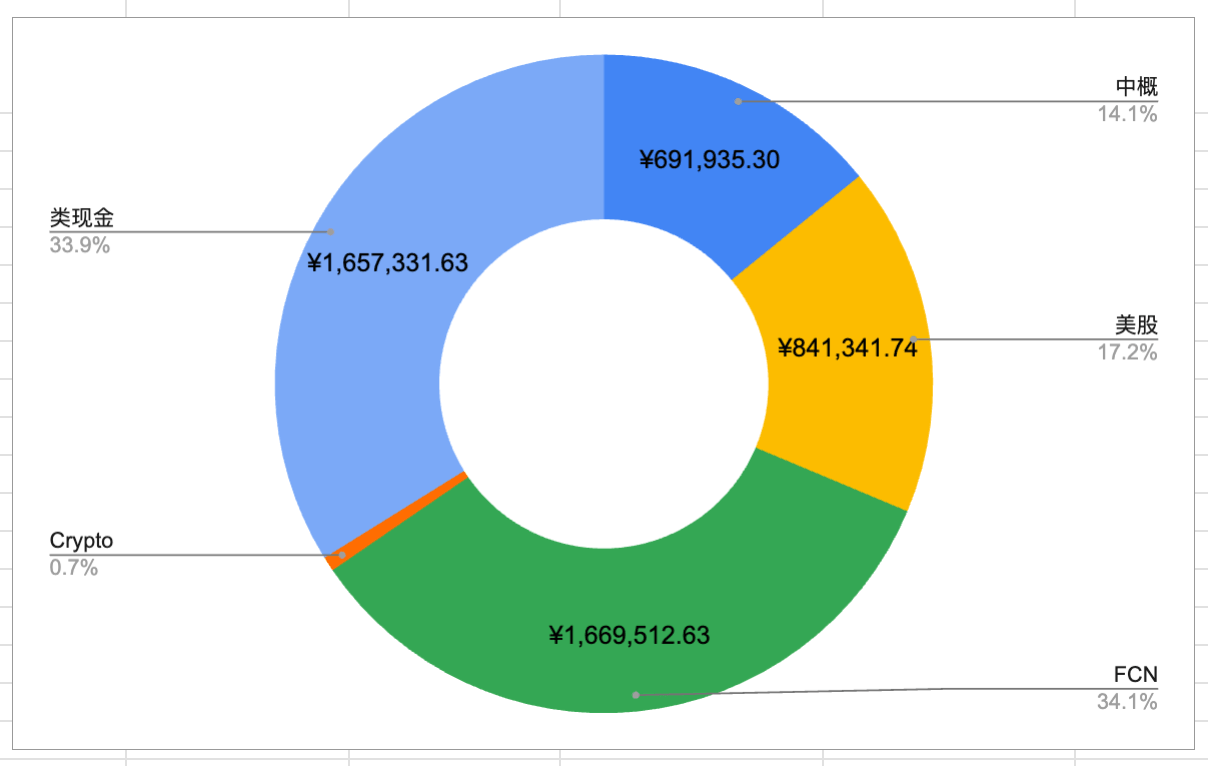
买了这笔FCN之后,实盘帐户基本是 1/3 正股,1/3 FCN,1/3 现金。
FCN的仓位配置的差不多,后面就耐心等着,要么通过FCN接票加正股,要么就是现金直接买入正股了。
目前财务松弛帐户的持仓情况如下:
2、父母养老收息帐户
爸妈养老收息证券账户仓位净值1.0449(2026年1月开始统计净值),相比上周上涨了0.65%。
上涨的原因主要是美债收益率回落,持有的美债和美债ETF净值涨回来了一些。
美国20年期国债收益率5.37%,虽然比最高点有所下降,但仍然是处在非常高的位置。下周美联储议息会议,FedWatch工具显示加息概率只有10%,所以这次大概率是按兵不动,但市场预计12月份加息的概率就有76%了。
在目前这个位置上,美债收益率继续上行的空间真的很小的,但想下来也不容易,现在的油价,美国的通胀,都很难搞。
养老收息帐户本周没有操作,之前有Sell Put长债ETF,还有2周到期,按现在的美债收益率,应该是不会接票了。
半导体等科技股下跌,美股资金轮动,导致现金流好的股票,比如红利股都涨了,SCHD上涨了2.68%,红利股也是没给机会买。
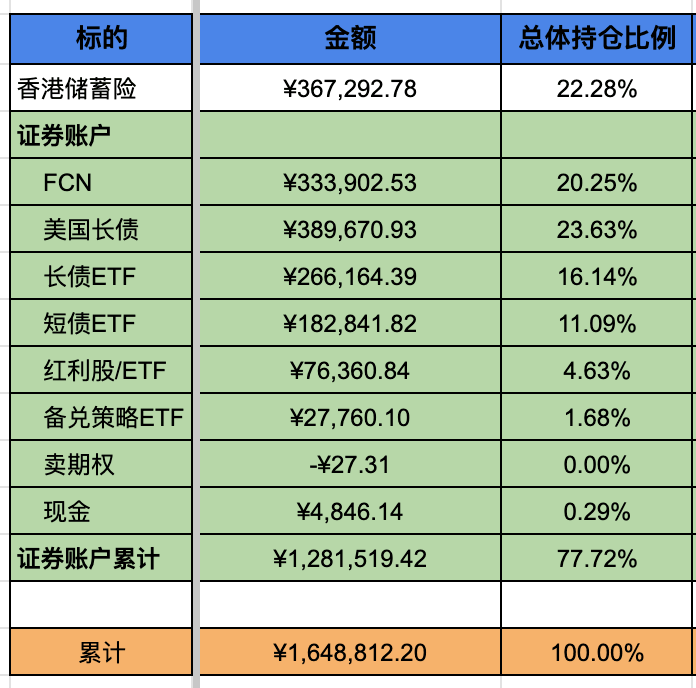
收息帐户的持仓结构如下:
3、牛牛的教育成长账户
牛牛账户的钱目前已经全部买成保费融资了,目前已经还了第6个月的利息。
牛牛账户主打的是省事,目前买了保费融资,未来如果遇到系统性下跌的市场,会塞满指数基金,基本上就是「分红储蓄险+保费融资+指数基金」 这样一个组合够用了。
保费融资的本质是“套息交易”,赚的是美元资产收益率和港元融资利率之间的差额。
做套息交易,除了要关注“利差”之外,还要关注两个币种之间的汇率。因为美元和港元是联系汇率,港元和美元的汇率,会在7.75-7.85之间窄幅波动,汇率风险很小。
所以,我们才会说保费融资是"中等风险"产品,而且是“香港特产”,如果是做其他币种的保费融资,就要额外考虑汇率风险了,就属于“高风险投资”了。
好的保费融资产品都是可遇而不可求的,对保费融资感兴趣的朋友,一定要提前沟通,这样当有好产品出现的时候,我们可以迅速决定是否要买,也可以迅速抢到额度。
如果对保费融资感兴趣的朋友,可以加到我的保险群,这样当好产品有额度的时候,能及时通知到大家。
四、联系小丸子
加微信后留言「境外」,可加入「境外投资讨论群」;留言「分红」,可加入"了解香港保险的群"(保险群暂时不对保险从业人员开放,见谅~)
每个交易的日报、投资的实操会在星球和VIP群同步,做境外投资的朋友可以考虑加入。