2026年第41周: 靠投资收益来生活,最重要的是:不要亏钱~
一、善战者无赫赫战功
我的很多客户朋友,都有一个类似的画像
1、在过去20年中国经济的飞速发展中,搭上了时代的快班车,或靠努力工作薪资提升,或者靠做生意办企业,都积累了一笔或大或小的财富。
2、到了目前这个阶段,事业都到了瓶颈期,薪资收入难以提升,甚至面临失业的风险;办企业做生意的也越来越难做了。
3、大家都在思考后面的路这么走?
一条很明显的路径是:好好打理好自己目前的财富,靠投资收益来生活。如果投资做的好,投资收益扣除生活开支后,还有剩余,那就能达到不同程度的“财富自由”状态。
我在投资领域已经摸爬滚打了十多年,所以这些客户朋友都来咨询,想知道,如果刚开始做投资,要怎么入门?
这真是一个“既简单又非常复杂”的问题。
现在市场上有太多教人做投资的了,投资方法五花八门,让人眼花缭乱,如果你直接跟着去投资,到最后大概率都是亏钱的。
而亏钱这个事对正在事业上升期,现金流源源不断的人,不是什么大问题,即使亏光了,生活有工资现金流支撑,不受影响,然后再积累几年,本金又挣回来了。
但对于要靠投资来生活的人来说,亏钱就是一个非常严重的问题。因为亏掉的钱,真的就很难挣回来了。
一是,没有工资现金流来补充了。
二是,在投资上赚钱比亏钱难多了。
所以,对于这种类型的投资者,每天都要谨记的不是我要赚多少钱,而是“我怎么能不亏钱”。
那当我们“不亏钱”的时候,自然就是赚钱的,然后再依托我们已有的财富量级,小步快跑,复利积累,才能达到了我们希望的“财富自由”状态。
我给大家介绍的投资品种,包括我自己的投资,都是把“如何能不亏钱”放在第一位的。
比如:
1、香港储蓄险:保险公司有保证收益,一定不会亏本,然后还能有长期 5%-6%的复利收益。
2、美债:单只美债持有到期,一定会返还本金,然后10-20年期美债的到期收益率,都有5+%,定期派息,现金流稳的像时钟一样。
3、保费融资:相比前面2种风险稍高一点,但想要亏钱,需要极端高的市场利率,以及极端低的保险实现率,才可能发生,这个虽然也有概率,但概率很低。
4、指数投资:目前标普500、纳斯达克100大家都很喜欢,因为涨了好多年了。但这两个指数在过去也有过很大的回撤,标普500最大回撤50+%,纳斯达克100最大回撤 80+%,所以也不能简单All In指数,也靠控制比例、控制价格,做好资产分散。
5、FCN:FCN是个工具,风险高低全看个人配置。
好的FCN组合是:好标的、好价格、好票息。当市场波动率降低,三者不可兼得的时候,我会选择好标的、好价格放到第一位,而牺牲票息。如果最后要接票,在好价格上买入好股票,长期看也很难亏钱。
比如我之前买的FCN票息都在17%左右,但这周实盘帐户又新配置了一个FCN,票息是12%多一点,我觉得也不错,因为我挂钩的标的都是我有信心的标的,设置的执行价格,都是我认为有安全边际,长期不会亏钱的价格。
6、个股投资:个股投资其实对绝大部分人都不适合,因为想要长期不亏钱,要研究的东西太多了。
要看商业模式、护城河/定价权、竞争、监管、财务报表、管理层风格及道德水准、估值高低、股价历史波动情况,甚至还要考虑可能有意想不到的各种黑天鹅。
然后个股买入不涨,或者长期处在亏损状态也都是大概率事件,所以更需要分散。
假设我们想要配置10只个股,那么大概率你要看100家以上公司才能挑选出10只符合自己选股条件的公司,然后还需要耐心等待价格到达合适的位置,最终能买上5只已经很不错了。
如果不是特别热爱研究个股,就做不到这样的投入程度;如果没有研究公司的知识体系,也很难穿透各种事件看到本质;就非常容易亏钱。所以投资个股的时候要慎之又慎,配置比例也要严格控制。
投资真是个很复杂,并且学无止境的东西。
对于新进入投资领域的人,磨练心态是第一位的:
1、不要去和别人比收益率,投资是向内求的;
2、考虑每一个投资机会时,要把考虑下行空间放到第一位,考虑我可能会亏多少钱,我怎么能不亏钱或者少亏钱。
3、然后才是具体投资知识的学习,再去真正投资一些品种,去体验,去感受。
真正长期在市场上的人,不会有特别惊人、戏剧化的短期收益率,也不参与各种热点,看起来很不性感、很没有激情,但资产量和投资收益却在稳步上涨,这就是常说的“善战者无赫赫战功”吧。
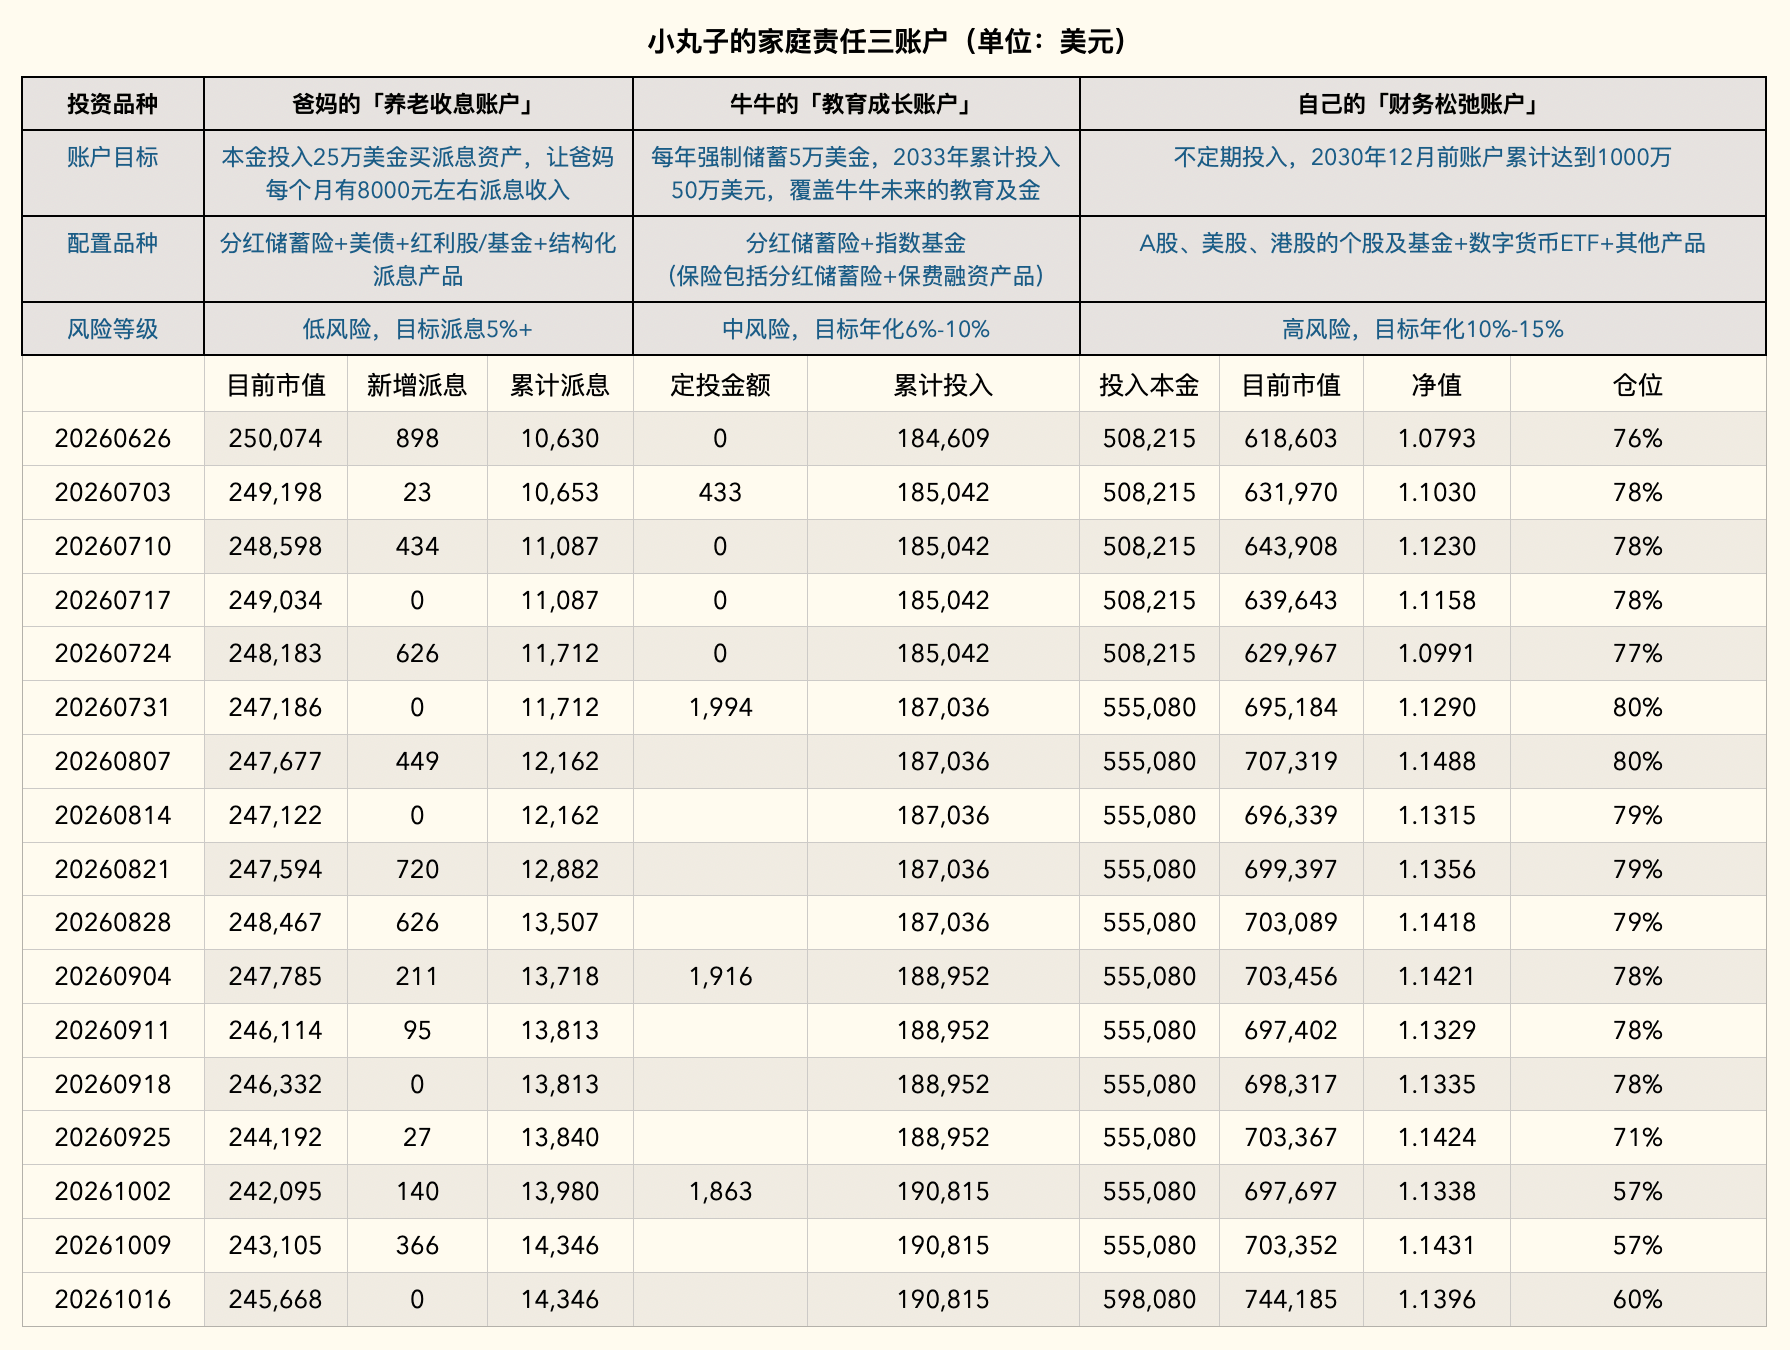
二. 家庭责任账户
1、财务松弛帐户
本周实盘净值1.1396(2025年3月开始统计净值),相比上周下跌0.31%。
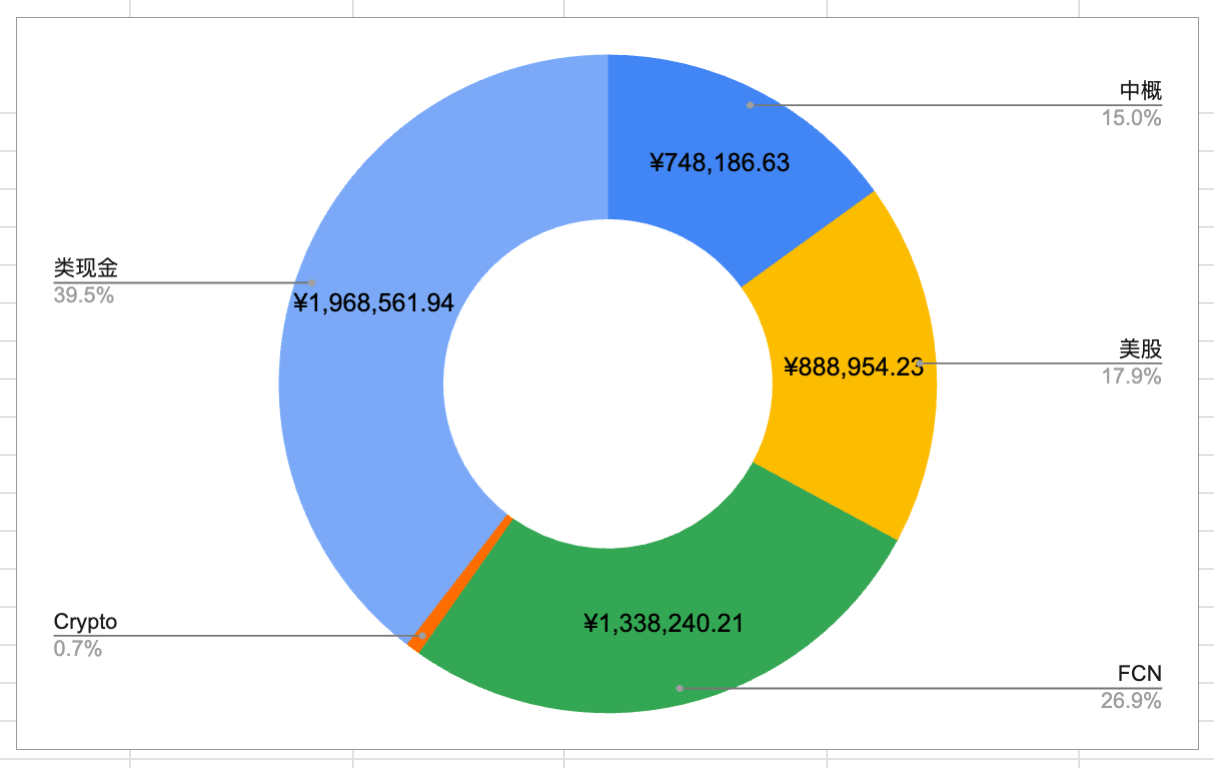
目前实盘帐户主要持有中概、美股、FCN、和现金,本周净值下跌主要还是中概的贡献。
本周美股大盘下跌,标普500指数下跌1.95%,纳斯达克100指数下跌5.49%,半导体尤其跌的狠,费城半导体指数下跌了11.41%。但我的美股持仓相对比较稳,本周不涨不跌,收益持平。
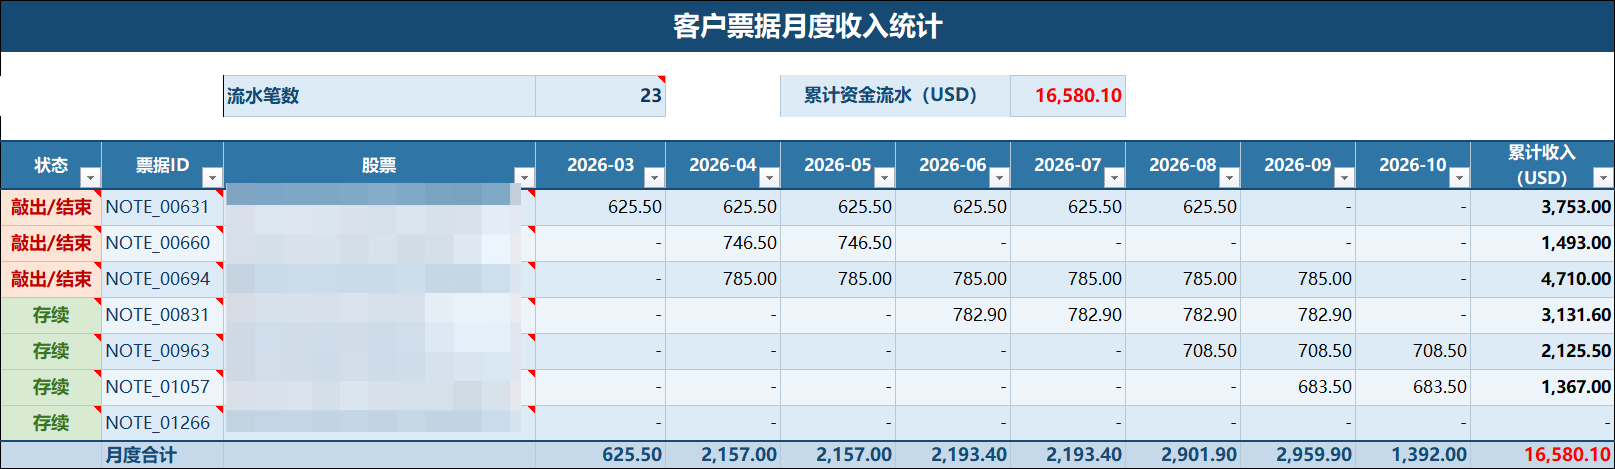
本周实盘帐户新买入了一只FCN,挂钩了4个标的,年化票息12.57%。
最近一段时间市场太平静了,导致很多股票的票息低了很多,我配置的FCN还是把好标的、好价格放在第一位,票息低一些没关系,而且能拿到12%的收益率我已经很满意了。
客户经理给我发了做FCN以来的收益,一算才知道,半年多时间FCN已经赚了11万人民币了,而且本金完全没有损失,这种感觉真是太棒了。
实盘帐户本周又新增了4.3万美元的本金。周五的时候,恐慌指数突然飙升到最近3-4个月的高点,如果下周FCN能出现好的机会,就可以再买一只,把新投入的资金给打出去。
我建了一个人数很少的群,每个交易日分享FCN报价信息,有需求的朋友在群里沟通,如果有购买需求,可以扫描文章末尾二维码加我微信,我邀请加入。
目前实盘帐户还有40%的现金,非常期望后面美股能出现大的波动,这样我就可以再多买点FCN和美股了。
目前财务松弛帐户的持仓情况如下:
2、父母养老收息帐户
爸妈养老收息证券账户仓位净值1.0382(2026年1月开始统计净值),相比上周上涨了1.36%。
虽然美国目前加息预期仍然很高,但美国长债利率没有前几周那么高了。
目前美国10年期国债收益率5.081%,相比上周下降了3.07%。
美国20年期国债收益率5.475%,相比上周下降了3.08%。
美债收益率下降,意味着价格上涨,收息帐户持有高比例的美国长债,所以本周净值恢复了不少。
本周收息帐户没有交易,因为科技股下跌,现金流好的红利股就涨了,现在也就还没有机会加红利股。
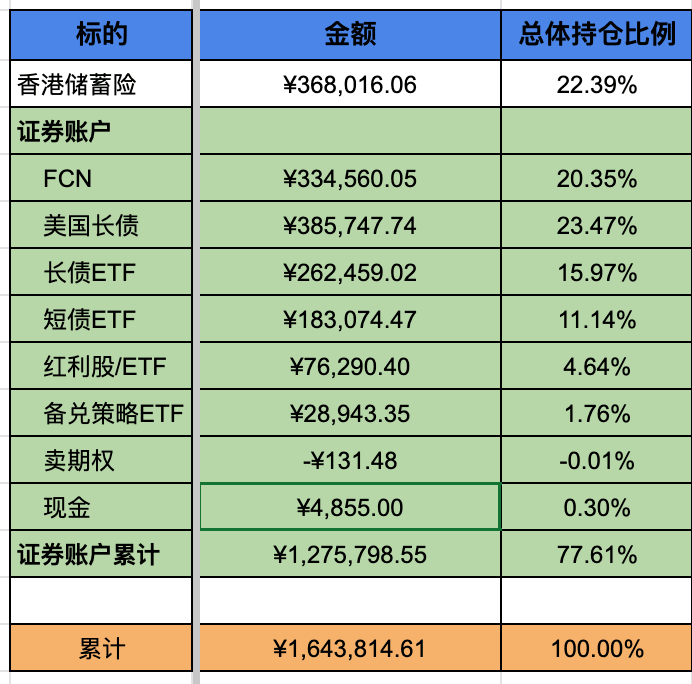
收息帐户的持仓结构如下:
3、牛牛的教育成长账户
牛牛账户的钱目前已经全部买成保费融资了,目前已经还了第6个月的利息。
牛牛账户主打的是省事,目前买了保费融资,未来如果遇到系统性下跌的市场,会塞满指数基金,基本上就是「分红储蓄险+保费融资+指数基金」 这样一个组合够用了。
保费融资的本质是“套息交易”,赚的是美元资产收益率和港元融资利率之间的差额。
做套息交易,除了要关注“利差”之外,还要关注两个币种之间的汇率。因为美元和港元是联系汇率,港元和美元的汇率,会在7.75-7.85之间窄幅波动,汇率风险很小。
所以,我们才会说保费融资是"中等风险"产品,而且是“香港特产”,如果是做其他币种的保费融资,就要额外考虑汇率风险了,就属于“高风险投资”了。
好的保费融资产品都是可遇而不可求的,对保费融资感兴趣的朋友,一定要提前沟通,这样当有好产品出现的时候,我们可以迅速决定是否要买,也可以迅速抢到额度。
如果对保费融资感兴趣的朋友,可以加到我的保险群,这样当好产品有额度的时候,能及时通知到大家。
四、联系小丸子
加微信后留言「境外」,可加入「境外投资讨论群」;留言「分红」,可加入"了解香港保险的群"(保险群暂时不对保险从业人员开放,见谅~)
每个交易的日报、投资的实操会在星球和VIP群同步,做境外投资的朋友可以考虑加入。