2026年第40周: 真想完全躺平,资金要怎么配置?
一、完全躺平的资金配置方式
最近在投资群里,有朋友在讨论适合普通人的投资方式,其中一篇文章列了很多种方式,包括:
- 等股灾买指数;
- 个股上反复波段;
- 攒高息股收息;
- 顺周期或者逆周期投资;
- 价值投资买龙头;
- 买成长股等等。
里面说的这些都是不同的投资风格,“理论”上也没问题,但要说适合”普通人“,那还真谈不上了。
每一种方式都需要判断,每一种投资都有很多坑在里面等着,每一种方式都要投入很多时间和精力,可不是”普通人“能做到的。
由此我想到一个问题,假设一个人已经有了一定的资产量,然后想彻底躺平,不去研究投资,不想关心市场,只想享受生活,在现在的市场环境下,资产要怎么投资?
首先,肯定是健康险要配齐,全家足额的重疾险、医疗险是必须的,如果真有什么意外发生,可以用理赔的钱,不用动到投资帐户的钱。
然后,如果有传承或者小朋友教育金需要的话,就买成保险,专款专用,也和自己的投资帐户做个隔离。
最后,重头戏来了,剩下的就是为自己的钱,怎么配置? 在现在的市场环境下,我会选择「VT + SCHD + 单只长期美债 + SGOV」 。
1、VT投资全球股市,保增长。
为什么不买标普500呢,因为标普500全是美国公司,有点太押注美国了;
VT里面大概60%是美国股票,其他的是全球股票,这样既能享受到美股现在的强势,一旦环境有变,美国不行了,那其他国家的股票也能做个平衡。
2、SCHD投资美股红利股,保股息增长。
投资是为了生活,所以是需要从市场里拿派息来花的。
SCHD是个既注重公司基本面,又注重股息率,又注重股息增长的红利ETF,我认为在长期表现上会更稳健,而且有股息增长,才能抗通胀。
但VT+SCHD都是股权投资,而且目前大概率是在周期的高位,短期内既不能指望VT能获得大幅资本增值,也不能指望SCHD派息有多高,而且如果股市回调,VT 和 SCHD在几年内处于亏损状态,也都是有可能的。
所以在前面几年还需要有更稳定的现金流支撑生活,来熬过一轮股市周期。
3、买入美国长债锁定派息
目前美国长债很香,10年期国债、20年期国债到期收益率都在5%以上,所以可以配置一部分长期美债来获得稳定派息。
4、灵活资金配置到SGOV
因为VT、SCHD、美国长债都是长久期的品种,在市场不好的时候,如果有临时用钱的需求,不得不卖出这些品种,就很不划算了。
所以,我们还是要配置一定的灵活资金,SGOV就非常合适,有需要用的时候随时赎回,不需要用还能获得3.7%的派息。
所以,我觉得「VT+SCHD+美国长债+SGOV」是个可以兼顾财务增长和现金流,可以长期持有躺平的组合。
具体的比例,就因人而异了,如果我自己拍一个的话,大概会是“VT 40% + SCHD 30% + 长期美债 20% + SGOV 10%”。
这个组合只是给大家提供一个配置思路,具体里面的品种,也可以因人而异的调整。有资产配置相关的需求和问题,大家也可以加文章后面的微信,找小丸子沟通。
二. 家庭责任账户
1、财务松弛帐户
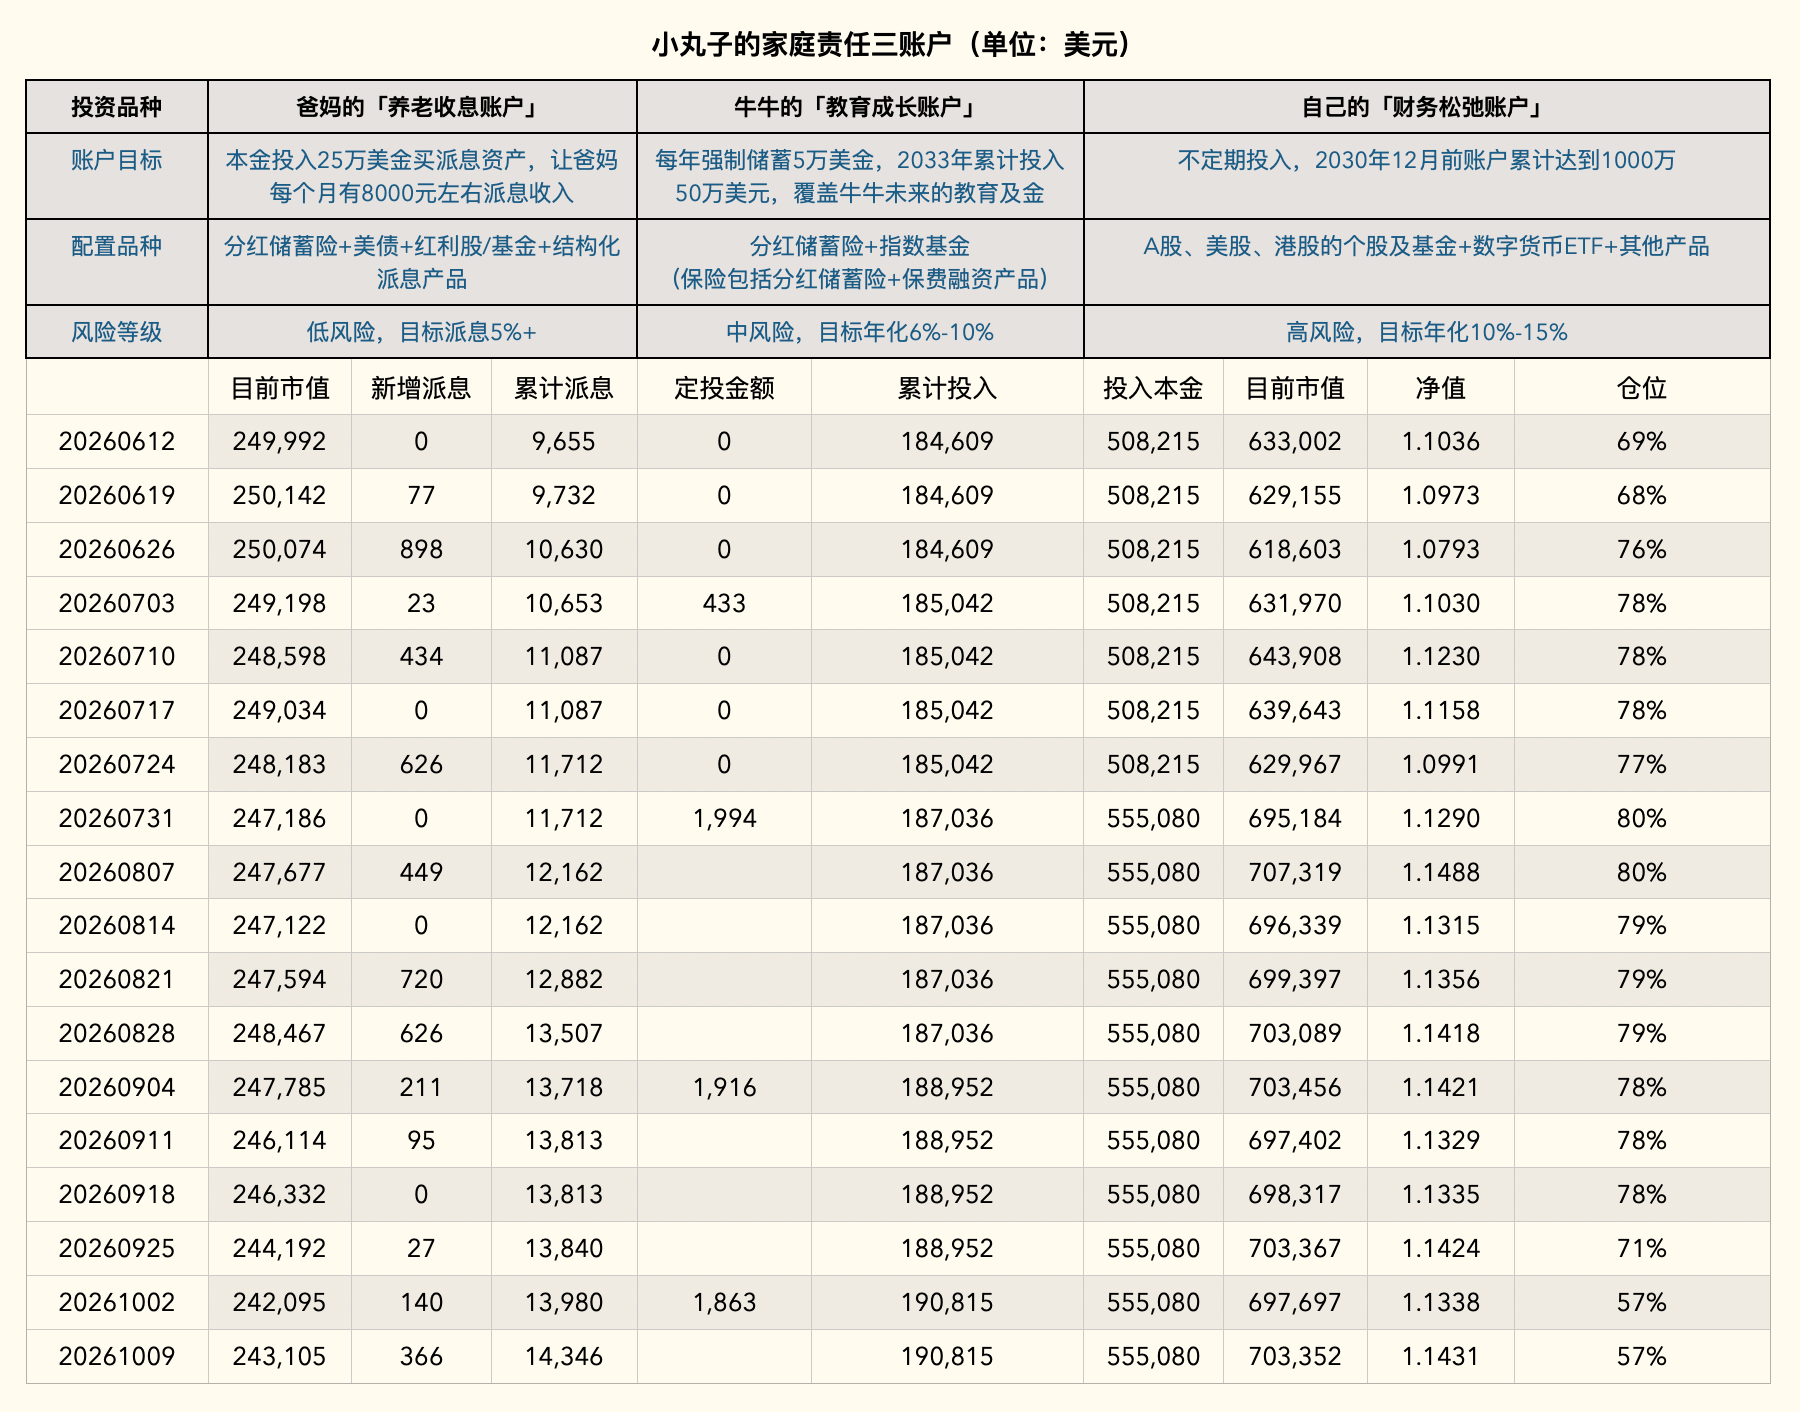
本周实盘净值1.1431(2025年3月开始统计净值),相比上周上涨0.83%。
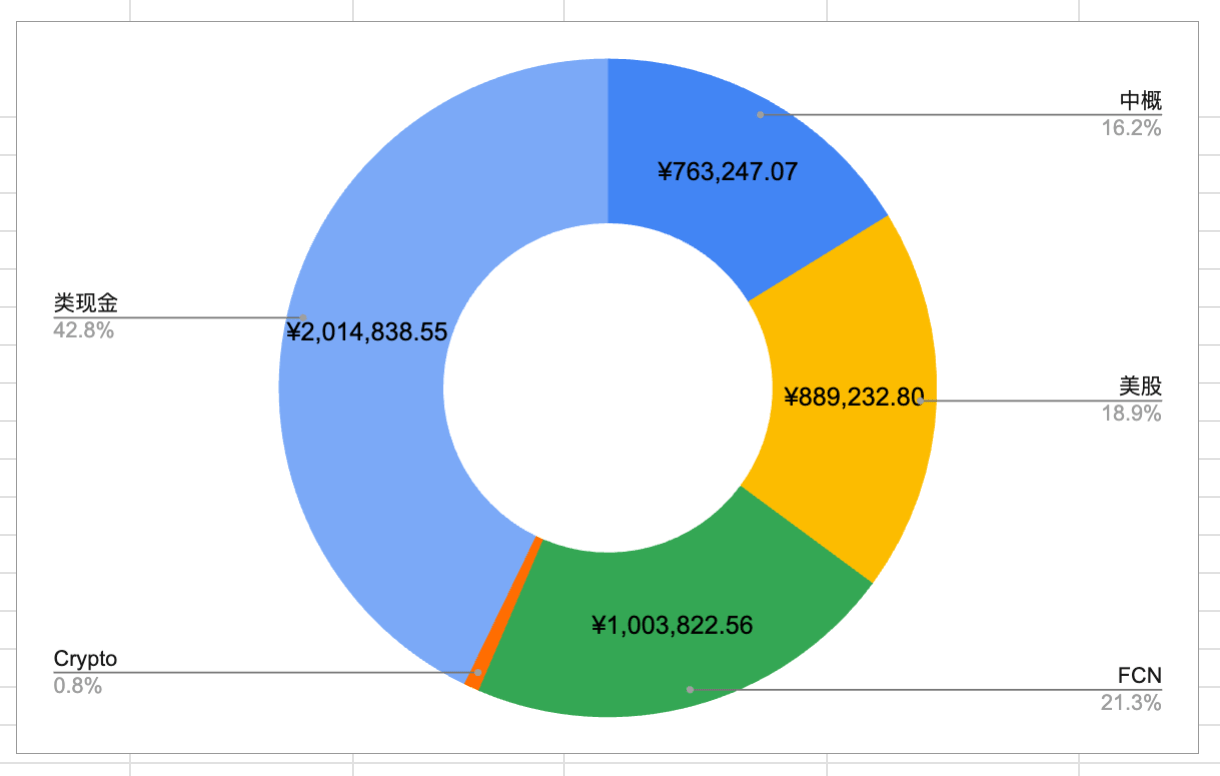
目前实盘帐户里的A股已经清仓了,影响帐户净值的就是美股和中概了。
中概仓位本周上涨了1.05%,现在持有的中概标的,虽然股价表现不佳,但我认为是低估的,而且是有长期价值的,所以会继续长期持有。
不过中概单一标的的仓位占比有点高,所以等回到合理价值以后,会逐步减仓,把仓位控制到一个更舒服的比例。
美股仓位本周上涨了1.56%。
美股仓位这周加仓了一笔长债ETF,这一笔基本上算是买在了近期最低点了,还不错。但谁也不清楚美债收益率后面还会不会继续涨,这一笔会不会还只是半山腰?
现在买美债,对美债并不担心,但美债收益率如果长期高位,有可能会把股市拉下马,让股市出现好机会,所以现在对美债也要压着节奏买,不能买太快,不然等股市有机会的时候就没钱买了。
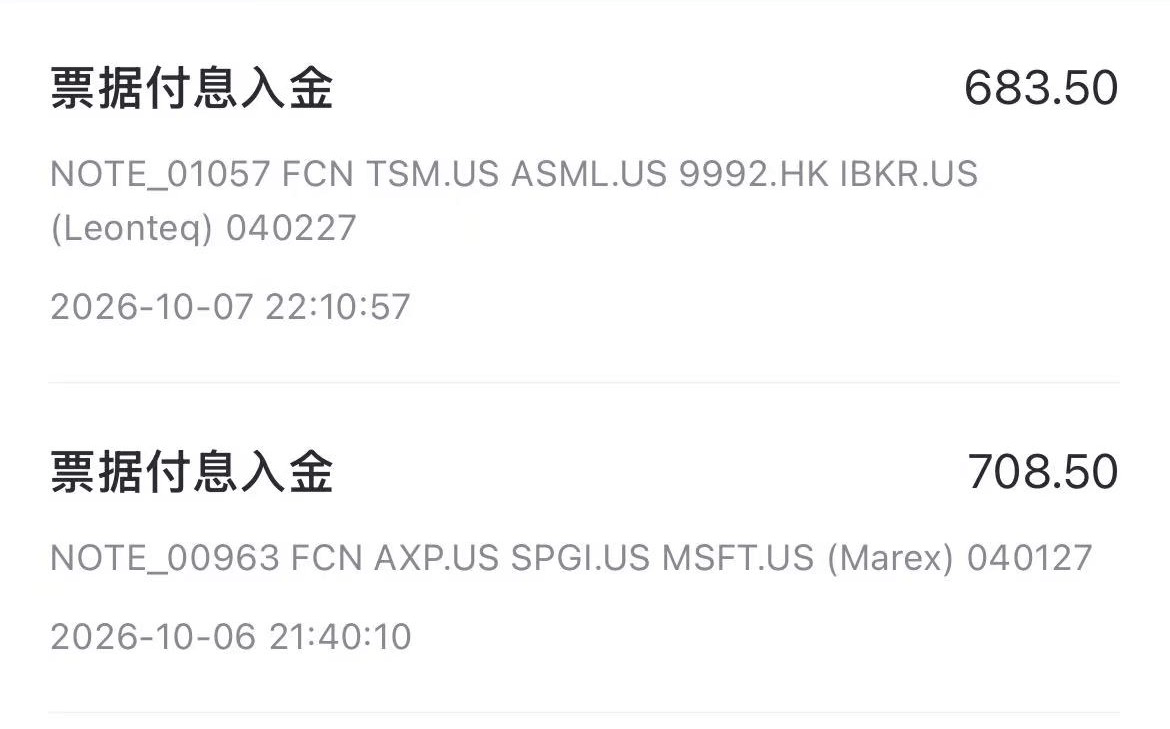
本周收到了2笔FCN派息,一共1392美元,目前2只FCN状态都很安全,还能继续安稳收息。
目前帐户还有43%的现金,未来会逐步投入到美股和FCN上。
有些人买FCN会挑高风险高票息的标的,希望快速敲出,拿一个月票息就跑,避免后续有可能的敲入。
但我买FCN是希望能拿满6个月票息,如果到期敲入也能接受,因为我的FCN挂钩的本来就是我想买的标的。
而我的买入标准是很严格的,既要标的好,又要价格好,所以买的FCN也是精挑细选的。
这周本来计划再买一只FCN,把之前到期的续上,但一周都没有好机会,下周还要继续看,希望能让我买上。
我建了一个人数很少的群,每个交易日分享FCN报价信息,有需求的朋友在群里沟通,如果有购买需求,可以扫描文章末尾二维码加我微信,我邀请加入。
目前财务松弛帐户的持仓情况如下:
2、父母养老收息帐户
爸妈养老收息证券账户仓位净值1.0242(2026年1月开始统计净值),相比上周上涨了0.83%。
帐户净值上涨的原因有2个
1、本周美国20年期美债收益率下降了0.38%,收息帐户的持有的美债和美债ETF价格上涨。
2、美债和港股备兑ETF的派息到账了。
本周收息帐户收息366美元,大概2450块人民币。
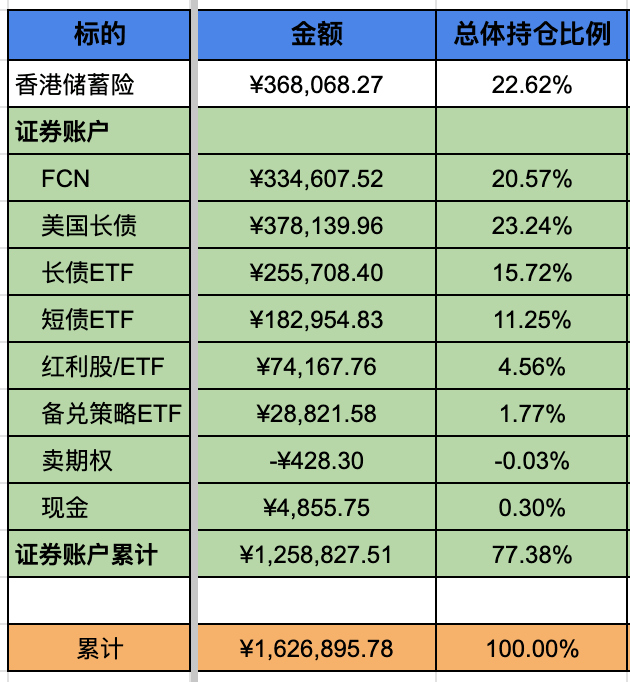
本周收息帐户没有操作,收息帐户的保险、美债配齐了,目前还有11%的灵活资金,未来打算投资在红利股或者派息的封闭式基金里面。
收息帐户的持仓结构如下:
3、牛牛的教育成长账户
牛牛账户的钱目前已经全部买成保费融资了,目前已经还了第6个月的利息。
牛牛账户主打的是省事,目前买了保费融资,未来如果遇到系统性下跌的市场,会塞满指数基金,基本上就是「分红储蓄险+保费融资+指数基金」 这样一个组合够用了。
保费融资的本质是“套息交易”,赚的是美元资产收益率和港元融资利率之间的差额。
做套息交易,除了要关注“利差”之外,还要关注两个币种之间的汇率。因为美元和港元是联系汇率,港元和美元的汇率,会在7.75-7.85之间窄幅波动,汇率风险很小。
所以,我们才会说保费融资是"中等风险"产品,而且是“香港特产”,如果是做其他币种的保费融资,就要额外考虑汇率风险了,就属于“高风险投资”了。
好的保费融资产品都是可遇而不可求的,对保费融资感兴趣的朋友,一定要提前沟通,这样当有好产品出现的时候,我们可以迅速决定是否要买,也可以迅速抢到额度。
如果对保费融资感兴趣的朋友,可以加到我的保险群,这样当好产品有额度的时候,能及时通知到大家。
四、联系小丸子
加微信后留言「境外」,可加入「境外投资讨论群」;留言「分红」,可加入"了解香港保险的群"(保险群暂时不对保险从业人员开放,见谅~)
每个交易的日报、投资的实操会在星球和VIP群同步,做境外投资的朋友可以考虑加入。