2026年第39周: 清仓内地基金~
一、清仓内地基金,全面转向境外投资
上周周报,我提到已经卖掉了60%的A股基金,这周对在内地买的基金继续进行清理操作。
1、卖掉剩余的 40% A股基金,彻底没有了A股仓位。
2、清仓中概互联的基金。中概仓位目前就只剩下一些个股了,个股未来也会根据情况Sell Call或者卖出减仓。
3、清仓在内地买的纳斯达克100和标普500 QDII 基金,给大家释放了点额度。
我的家庭、事业都搬到境外之后,其实对境内的投资品种很少关注了,现在清仓的的这些仓位,也都是很早之前买的,搬到境外之后,就一直在减仓,没有加仓过。
曾经沧海难为水,到了境外之后,就像发现了“新大陆”,各种投资品种都太丰富了。对于致力于“以投资作为终身事业”的人来说,真是”老鼠掉到了米缸“里。
稳健类的,储蓄险、美债、美债ETF。
主打套息的香港特产,保费融资。
投资全球任何地方、任何品类的,低成本的指数基金,标普500、纳斯达克100随便买,想买多少买多少。
各种派息基金,包括红利ETF、期权策略ETF、派息类公募基金、封闭式基金、REITS等等。
直接投资全球上市公司。
可以使用各种各样的期权策略,包括我最喜欢的Sell Put和FCN。
追求绝对收益,费用特别高,但费后收益仍然是跑赢标普500的私募基金。
真是只有你想不到,没有金融市场提供不了的产品。
我们做投资,并不是要把这些金融品种都买全,而是要根据这些金融产品不同的收益风险特征,来满足我们每个人个性化的投资需求。而金融品种越丰富,就越能挑到适合我们个性化需求的投资品种。
虽然大家尊称巴菲特是股神,但真正去买伯克希尔股票的人也没多少。虽然巴菲特推荐普通人去买标普500,但全仓标普500的人也没多少。
根本原因是,我们每个人的投资需求是不一样的。
比如我们需要能保本,但伯克希尔和标普500可不保本,那就需要去买储蓄险和单只美债。
比如我们需要派息,伯克希尔又不派息,标普500的股息率也不高,所以我们才会买各种各样的派息基金和红利股。
比如我们需要低波绝对收益,伯克希尔和标普500波动都不小,所以顶级的对冲基金才会份额难求。
比如我们需要对自己的投资品种有掌控感,所以我们会在自己的能力圈内去直接投资个股、Sell Put、买FCN。
今年开始,我有了自己的小团队,有了助理协助,出版了第一本图书《过钱关》,团队也开始马不停蹄为大家提供境外投资品种的服务。
未来希望能帮助大家了解各种各样的金融品种,帮助大家做好资产配置,陪伴1000位客户朋友,在投资的市场里持续稳健走下去。
二. 家庭责任账户
1、财务松弛帐户
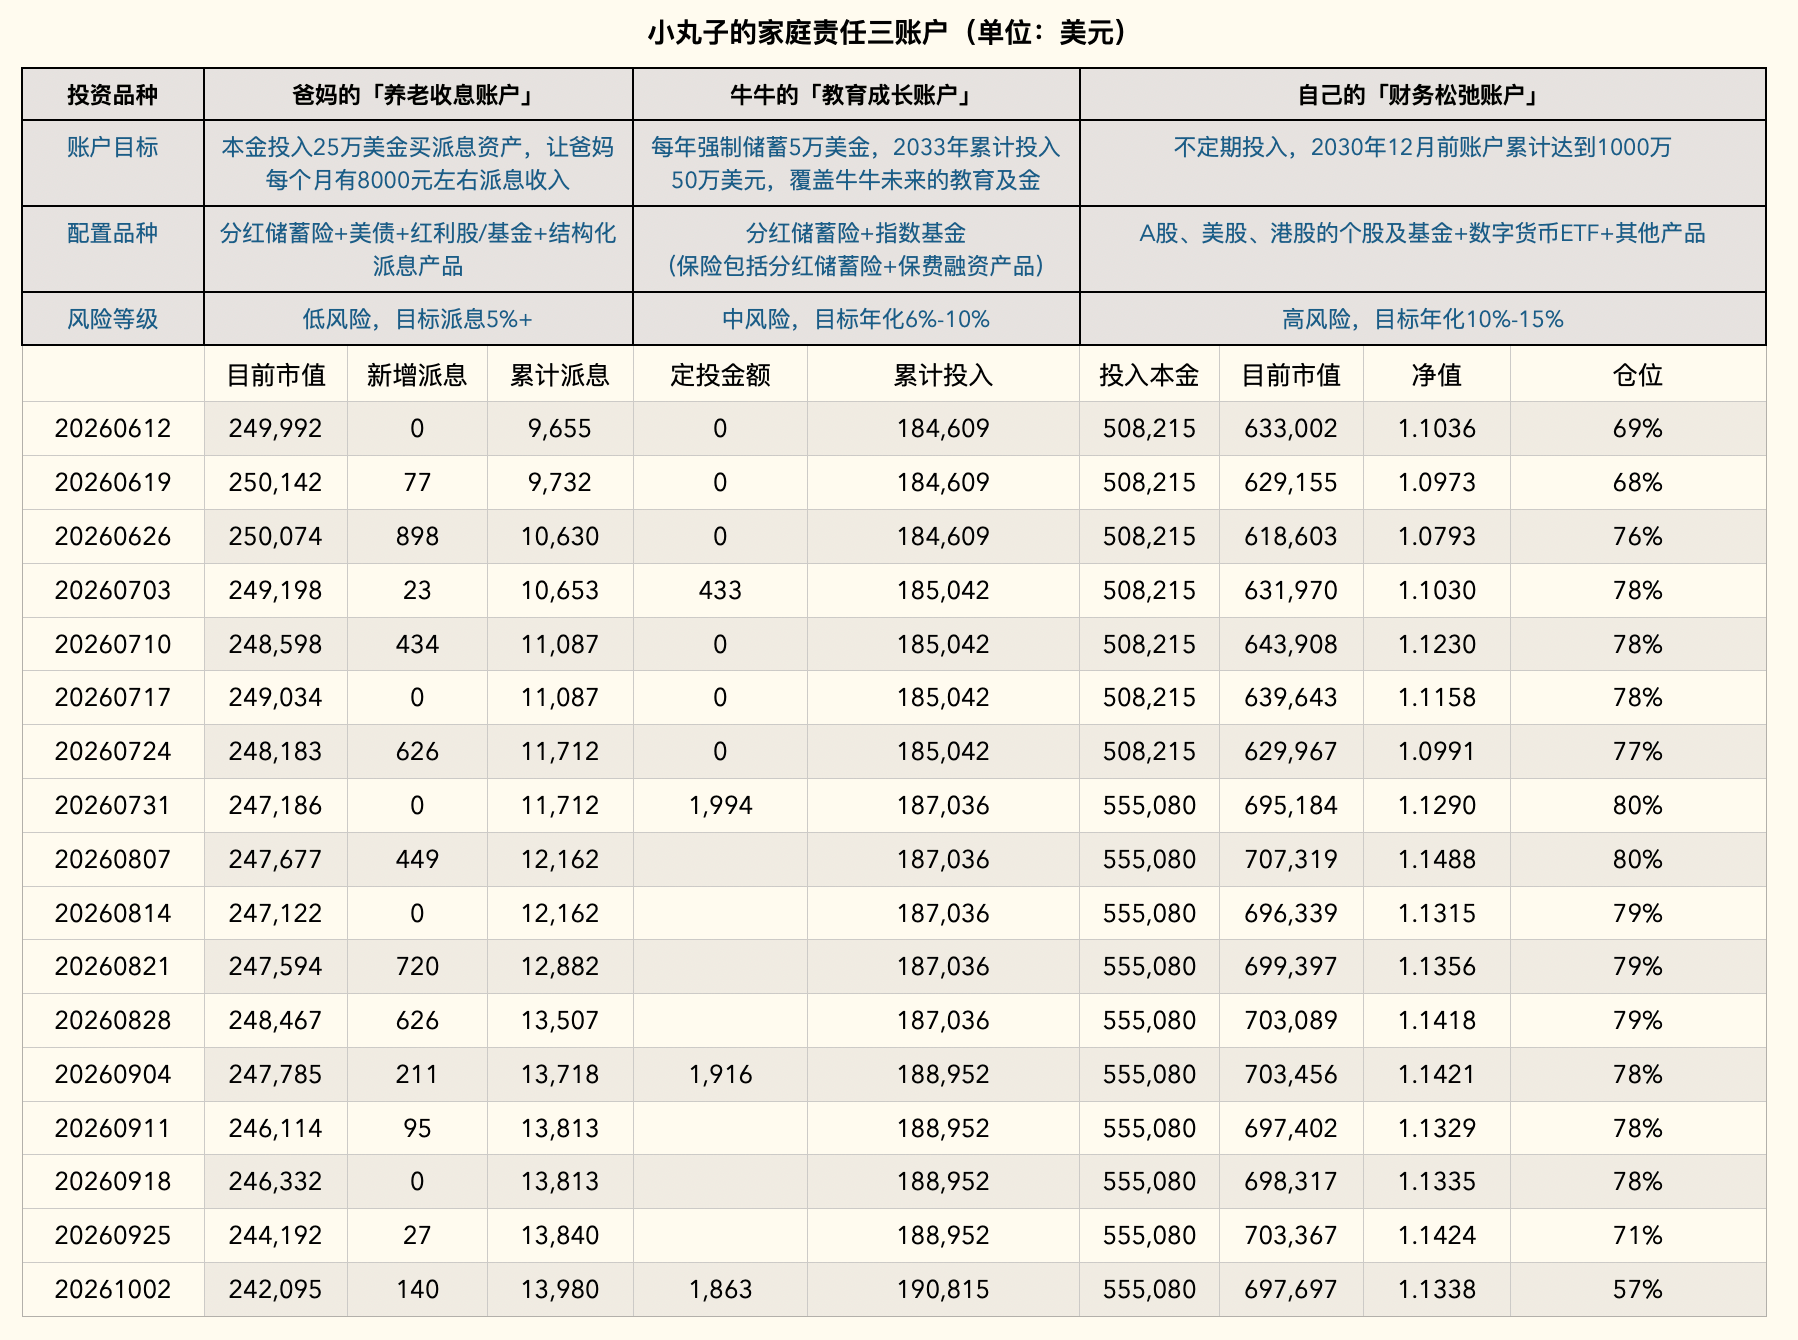
本周实盘净值1.1338(2025年3月开始统计净值),相比上周下跌0.76%。
财务松弛帐户上周进行了很多操作:
1)清仓了内地的基金,包括A股基金、中概互联基金、标普500和纳斯达克100 QDII基金。
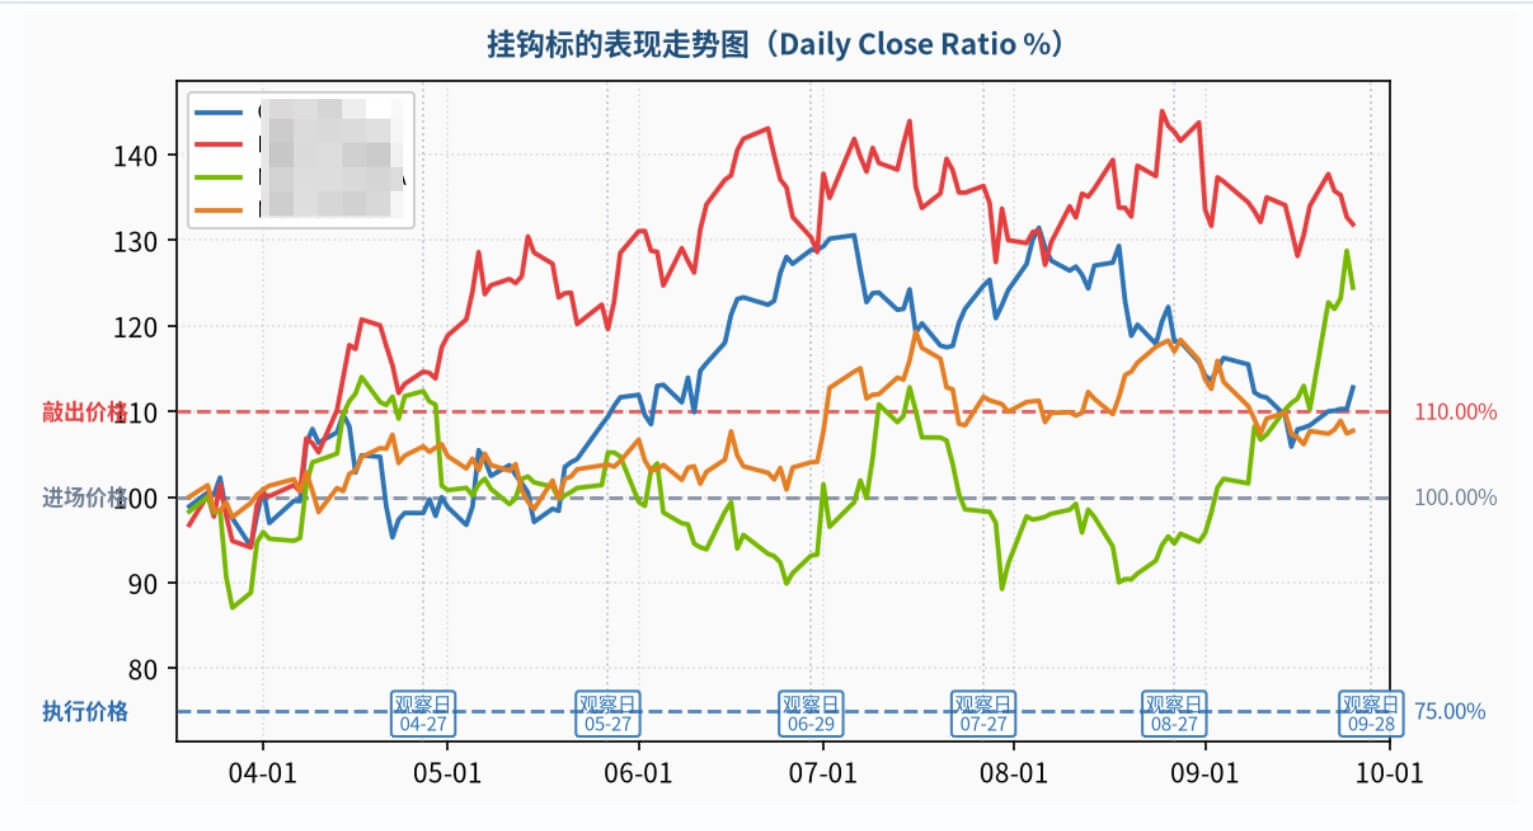
2)财务松弛帐户本来持有4只FCN,上周有一只FCN到期赎回了,这个 FCN 年化票息18.84%,而且拿满了6个月没有中途敲出,是我非常满意的一个FCN。
这只FCN挂钩了4个标的,4个标的涨涨跌跌,每个观察日,总有品种在敲出价以下,一直没有敲出,一直拿到了到期。
3)上周美股波动比较大,加仓了2只高护城河的美股金融股。
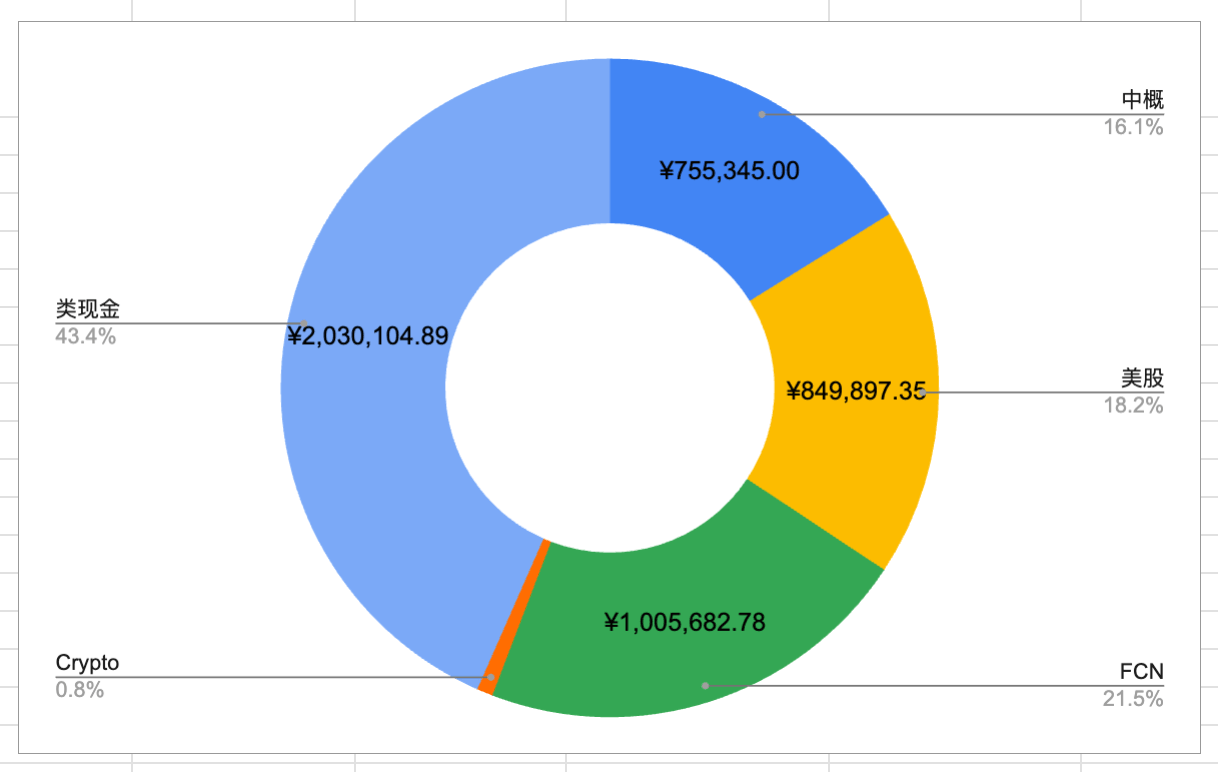
清仓内地基金、以及一只FCN到期之后,财务松弛帐户的现金比例升到43%,差不多算是半仓了。
因为美股我看好的标的价格还有点高,仓位还加不上去,所以未来这些现金还会继续买FCN。
买FCN有2个效果:
1、如果未来行情下跌,FCN接票,我能在相对低位接到想买的标的。
2、如果未来行情不下跌,我也能拿到不错的FCN票息,资金也不算空置。
我建了一个人数很少的群,每个交易日分享FCN报价信息,有需求的朋友在群里沟通,如果:
- 有购买需求;
- 资产证明在600万人民币以上(买这类产品的要求,需要做认证,资产证明可以包括存款、证券、基金等账户的资金)
符合以上2点,可以扫描文章末尾二维码加我微信,我邀请加入。
目前财务松弛帐户的持仓情况如下:
2、父母养老收息帐户
爸妈养老收息证券账户仓位净值1.0158(2026年1月开始统计净值),相比上周下跌了1.02%。
收息帐户净值下跌的原因,仍然是美债。
上周美国10年期国债收益率涨了2.13%,20年期国债收益率涨了2.17%。
债券的特征就是,收益率和价格是反向的,收益率上涨,价格就下跌,所以以价格计算的净值就不可避免的受影响了。
上周收息帐户又加仓了一笔长债ETF,然后又sell put了一笔长债ETF。
收息帐户的美债配置仓位已经够了,所以这周的长债ETF加仓,其实已经不是收息目的,而是交易目的,后面盈利后会撤出,保持美债的仓位在合理范围内。
卖长债ETF的Put,是想拦一下我忍不住想加仓的手,如果长债ETF继续下跌,Sell Put被行权,就自动买入;如果没有跌下去,也能赚点期权金。所以Sell Put到期之前,在长债ETF上就不操作了。
目前FedWatch工具显示,10月份美国继续加息的概率已经降到了22.1%,但市场仍然对未来的长期通胀没有信心,长债的收益率也一只没有下来。
持有美债的朋友,要忍受一段时间的“价格下跌”了,但价格下跌,不影响派息,仓位满了的朋友,就安心收息等待吧。
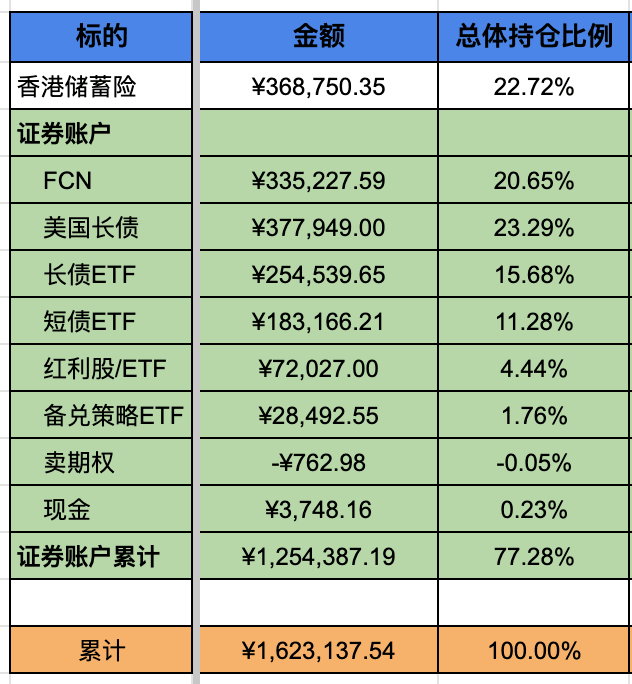
本周收息帐户一共收息140美元,是Sell Put和美股红利ETF贡献的。
持有美国短债ETF、长债ETF、港股备兑ETF本周已经除息了,但派息下周才到账,所以没有统计到帐户中,所以这周实际的净值会比显示的高一些,净值下跌没那么多。
收息帐户的持仓结构如下:
3、牛牛的教育成长账户
牛牛账户的钱目前已经全部买成保费融资了,本周刚还了第6个月的利息。
牛牛账户主打的是省事,目前买了保费融资,未来如果遇到系统性下跌的市场,会塞满指数基金,基本上就是「分红储蓄险+保费融资+指数基金」 这样一个组合够用了。
保费融资的本质是“套息交易”,赚的是美元资产收益率和港元融资利率之间的差额。
做套息交易,除了要关注“利差”之外,还要关注两个币种之间的汇率。因为美元和港元是联系汇率,港元和美元的汇率,会在7.75-7.85之间窄幅波动,汇率风险很小。
所以,我们才会说保费融资是"中等风险"产品,而且是“香港特产”,如果是做其他币种的保费融资,就要额外考虑汇率风险了,就属于“高风险投资”了。
好的保费融资产品都是可遇而不可求的,对保费融资感兴趣的朋友,一定要提前沟通,这样当有好产品出现的时候,我们可以迅速决定是否要买,也可以迅速抢到额度。
即使相同的保费融资产品,也是分批的,一般第一批的融资利率最低,后面融资利率就会加上来,所以第一批是最划算的。
如果对保费融资感兴趣的朋友,可以加到我的保险群,这样当好产品有额度的时候,能及时通知到大家。
四、联系小丸子
加微信后留言「境外」,可加入「境外投资讨论群」;留言「分红」,可加入"了解香港保险的群"(保险群暂时不对保险从业人员开放,见谅~)
每个交易的日报、投资的实操会在星球和VIP群同步,做境外投资的朋友可以考虑加入。